Por Tom Cerginer, Correspondente Bancário Febraban (FBB100). Atualizado em novembro de 2026.
Crédito para empresa atingida por enchente vem de duas fontes: linhas públicas, que só abrem por ato oficial com prazo depois do reconhecimento da calamidade, e capital de giro privado, oferecido por instituições financeiras e seus correspondentes, como o Juca. Para o negócio atingido por desastre, o que fazer primeiro é registrar os danos e confirmar se o município teve a calamidade decretada.
Resposta rápida:
- Primeiro vem a segurança; depois, fotos, vídeo e lista do estoque perdido com as notas fiscais.
- A Defesa Civil do município registra o dano e informa se há decreto de calamidade.
- Calamidade reconhecida pode adiar tributos federais, desde que haja ato da Receita listando o município.
- Linha pública de crédito só vale com ato oficial e prazo, conferido no Sebrae, no BB ou na Caixa.
- Capital de giro privado no CNPJ existe independentemente de decreto e passa por análise de crédito.
Neste guia
- Negócio atingido por desastre: o que fazer nas primeiras 72 horas
- O que fazer com a empresa depois de uma enchente?
- Calamidade pública pequeno negócio: as medidas oficiais
- Crédito emergencial para empresa atingida por enchente
- Golpe do crédito emergencial: o sinal de alerta
- Capital de giro para empresa atingida por enchente
Negócio atingido por desastre: o que fazer nas primeiras 72 horas
Para o negócio atingido por desastre, o que fazer nas primeiras 72 horas é proteger as pessoas e produzir provas do prejuízo. Sem prova, o pedido de crédito, de seguro e de prorrogação de tributo fica mais difícil depois.
A ordem abaixo vale para MEI, microempresa (ME) e empresa de pequeno porte (EPP). Siga os passos assim que a água baixar e a Defesa Civil liberar a entrada no imóvel.
- Desligue a energia no quadro antes de entrar e só volte com o imóvel liberado.
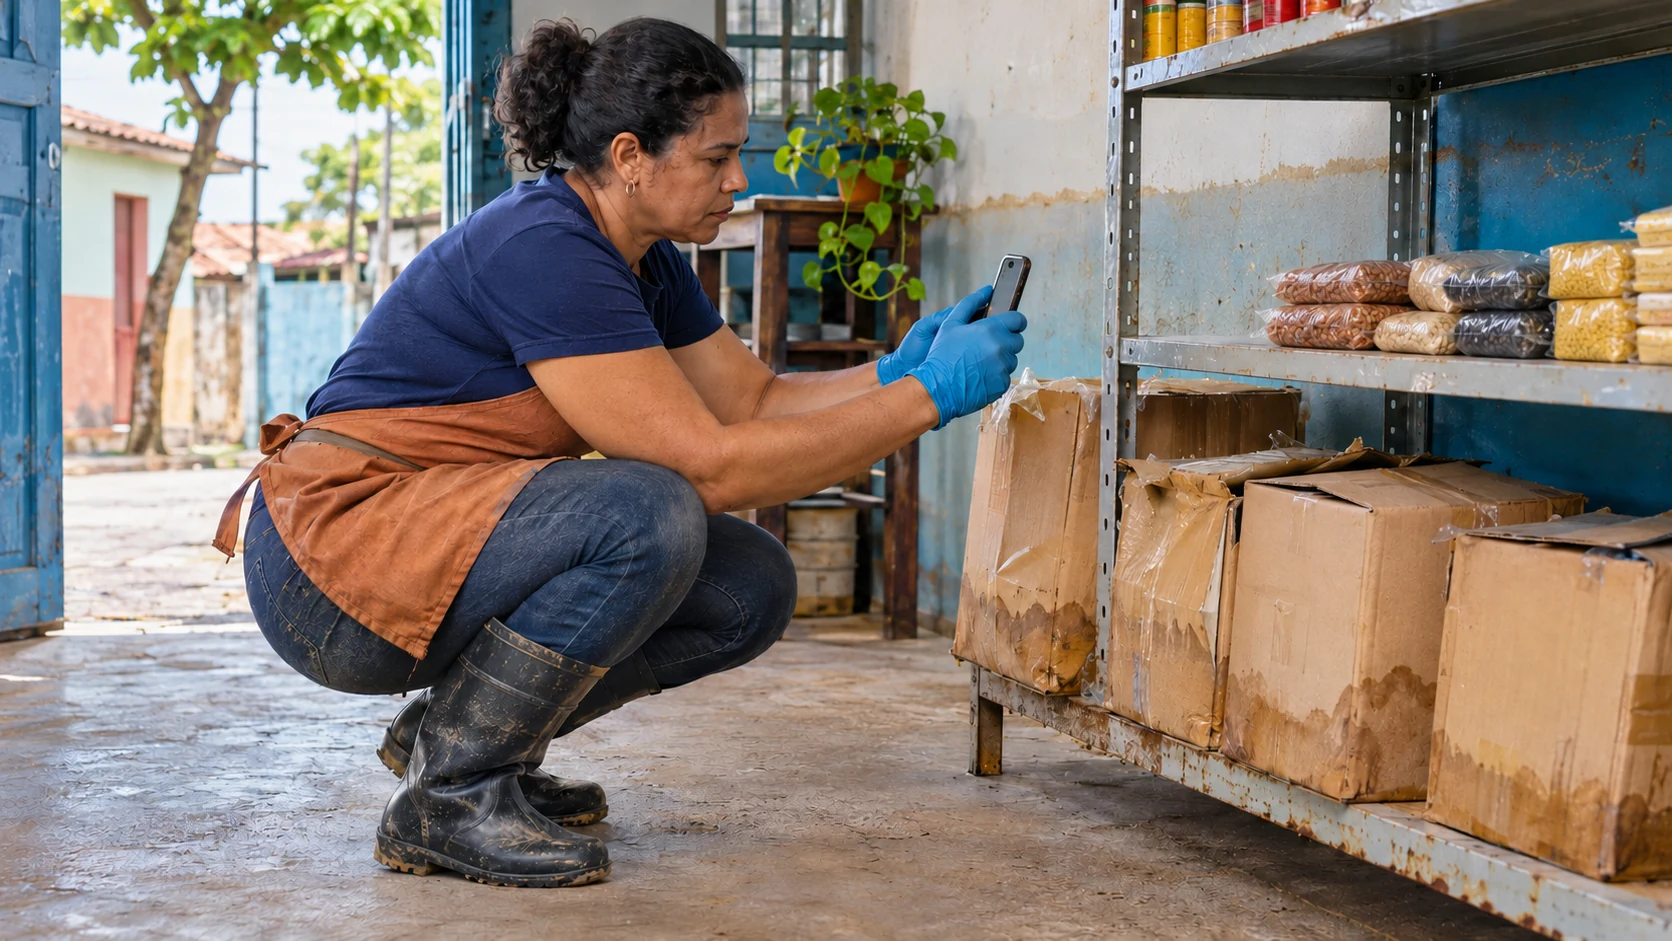
- Fotografe e filme cada ambiente, prateleira e máquina, com data visível no arquivo.
- Liste o estoque perdido item por item, ligando cada um à nota fiscal de compra.
- Procure a Defesa Civil do município para registrar o dano e pedir laudo ou declaração.
- Avise o contador e acione a seguradora, guardando o número do protocolo.
O registro na Defesa Civil é feito no próprio município, e o canal muda de cidade para cidade: procure o site da prefeitura ou a Defesa Civil municipal. Na falta de atendimento, o boletim de ocorrência serve como registro complementar.
Se a empresa tem apólice, acione a seguradora e guarde o protocolo. O que a apólice cobre é outro assunto, tratado no guia de seguro para MEI.
Não jogue nada fora antes de fotografar. Mercadoria descartada sem registro deixa de existir como prova, e é ela que mostra ao banco, à seguradora e ao contador o tamanho do prejuízo.
O que fazer com a empresa depois de uma enchente?
Depois de uma enchente, a empresa precisa organizar documentos, separar o dinheiro do negócio do dinheiro da família e calcular quanto falta para reabrir. Essa organização define se o crédito vai resolver o problema ou só adiá-lo.
Quando o MEI perdeu estoque na enchente, a nota fiscal de compra é o documento que mais pesa. Ela prova valor, data e fornecedor. Junte também:
- Notas fiscais de compra do estoque e dos equipamentos perdidos.
- Extratos bancários da conta da empresa dos últimos meses.
- Fotos e vídeos com data, feitos antes da limpeza.
- Laudo ou declaração da Defesa Civil sobre o imóvel atingido.
- Contrato de aluguel e contas de consumo do ponto comercial.
Separar as contas evita um erro comum: usar o dinheiro da casa para tapar o buraco da loja sem saber quanto foi. O dinheiro da empresa vem de crédito no CNPJ; já o da família, se faltar, segue outro caminho, explicado no guia de empréstimo pessoal.
Para decidir quanto pedir, use o fluxo de caixa do MEI: some o estoque mínimo para reabrir, as contas que vencem nas próximas semanas e a receita que deve entrar. A diferença é a necessidade real, e pedir além dela só aumenta juros.
Calamidade pública pequeno negócio: as medidas oficiais que costumam valer
Quando o tema é calamidade pública pequeno negócio, o reconhecimento pode destravar prorrogação de tributos, saque do FGTS do dono com carteira assinada e aval especial de crédito. Nada disso é automático: cada medida depende de um ato próprio que cita o município.
O primeiro passo é saber em que pé está o reconhecimento. O município publica o decreto de situação de emergência ou de estado de calamidade pública. O reconhecimento federal vem por portaria no Diário Oficial da União, a partir do registro do município no S2iD, o Sistema Integrado de Informações sobre Desastres do Ministério da Integração e do Desenvolvimento Regional (MIDR). O S2iD tem consulta pública dos municípios reconhecidos.
Posso adiar impostos da empresa em calamidade pública?
Pode, em alguns casos. A Portaria MF nº 12/2012 prevê prorrogar para o último dia útil do terceiro mês seguinte os tributos federais do mês do evento e do mês posterior, inclusive parcelas de parcelamentos. Ela costuma valer quando há decreto estadual e ato da Receita listando os municípios, e o que já foi pago não volta.
No Simples Nacional e no DAS-MEI, a prorrogação depende de ato do Comitê Gestor do Simples Nacional (CGSN), caso a caso. Pergunte ao contador antes de deixar de pagar qualquer guia.
Dá para sacar o FGTS por calamidade?
Dá, mas só para o dono que também tem carteira assinada, porque o FGTS é do trabalhador, não da empresa. A Lei nº 8.036/1990, art. 20, XVI, permite o saque a quem mora em área atingida com reconhecimento federal. O Decreto nº 5.113/2004 limita o valor a R$ 6.220,00 por evento e o pedido a 90 dias da portaria. O pedido é feito na Caixa, que opera o FGTS.
Renegociar contas e aluguel
Renegociar contas reduz a quantia de crédito necessária para reabrir. Antes de pedir dinheiro, vale tentar prazo com quem você deve:
- Distribuidora de energia e companhia de água, com o protocolo da Defesa Civil.
- Fornecedores, pedindo prazo maior nas próximas compras de reposição.
- Locador do ponto, mostrando fotos e laudo do imóvel atingido.
- Contador, combinando os honorários dos meses de recuperação.
O aluguel costuma ser o maior custo fixo do ponto. O caminho para conversar com o proprietário está no guia sobre como negociar aluguel comercial.
Crédito emergencial para empresa atingida por enchente: os caminhos
O crédito emergencial para empresa atingida por enchente tem cinco caminhos possíveis, e só um deles não depende de decreto: o capital de giro privado. Os demais abrem e fecham conforme atos oficiais, por isso a tabela mostra como conferir cada um hoje.
| Caminho | Quem opera | Status em 09/11/2026 | Como confirmar hoje |
|---|---|---|---|
| Linha federal emergencial | Banco do Brasil e Caixa | Exemplo de 2026 encerrado; nova linha só com ato próprio | DOU e sites do BB e da Caixa |
| Fampe (aval) | Bancos e cooperativas parceiros do Sebrae | Depende de decreto e de ato do Sebrae estadual | Site do Sebrae do seu estado |
| Pronampe | Bancos habilitados | Programa existe; condições mudam por ato oficial | gov.br e banco habilitado |
| Linha estadual | Agência de fomento do estado | Só com decreto estadual vigente | Site do governo do estado |
| Capital de giro privado | Instituições privadas | Disponível, sujeito a análise de crédito | Simulação no site da instituição |
Linhas públicas emergenciais
Linha pública emergencial só existe enquanto o ato que a criou estiver vigente. O exemplo recente é a Medida Provisória nº 1.337/2026. Ela teve prazo de vigência limitado, como toda medida provisória. Hoje, essa linha está encerrada.
Fampe: o aval do Sebrae em calamidade
O Fampe (Fundo de Aval às Micro e Pequenas Empresas) é uma garantia do Sebrae, não um empréstimo. Segundo a Agência Sebrae, a Resolução CDN nº 579/2025 passou a incluir decretos de calamidade ou emergência, com aval de até 100%, contra até 80% no normal. Segundo o Sebrae, o Fampe já viabilizou R$ 124,5 milhões em crédito para reconstrução de pequenos negócios (2026).
- Confirme que o município ou o estado decretou emergência ou calamidade.
- Verifique no Sebrae estadual se as condições especiais foram aprovadas para a sua região.
- Procure banco, cooperativa ou agência de fomento parceiro que opere com o Fampe.
As janelas especiais abertas em 2025 e 2026 tinham prazo e já venceram. Uma nova janela depende de novo pedido do Sebrae estadual.
Pronampe
O Pronampe (Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte) foi criado pela Lei nº 13.999/2020 e é contratado em bancos habilitados. Não é linha exclusiva de calamidade. Limite, prazo e carência (período inicial sem pagar parcela) mudam por ato oficial: confira as condições vigentes no banco habilitado antes de pedir.
Golpe do crédito emergencial: o sinal de alerta
O golpe do crédito emergencial aparece logo depois de toda tragédia, usando nome de órgão público ou do Sebrae. O Sebrae alerta que não entra em contato para oferecer crédito e que o Pronampe é contratado em bancos, não no Sebrae.
- Desconfie de mensagem no WhatsApp oferecendo linha “do governo” ou “do Sebrae”.
- Recuse qualquer pedido de depósito antecipado para liberar o crédito.
- Nunca informe código recebido por SMS nem senha a quem ligou para você.
- Confira a linha no site oficial do banco ou do governo, digitando o endereço.
- Denuncie o uso da marca na Ouvidoria do Sebrae, pelo site oficial sebrae.com.br.
Cobrança antes do crédito é sinal de golpe. Instituição séria desconta tarifas do valor liberado ou as inclui nas parcelas, informadas no contrato, e não pede Pix prévio.
Capital de giro para empresa atingida por enchente
Capital de giro para empresa atingida por enchente é o crédito privado que não espera decreto: ele depende só da análise de crédito. É o caminho para repor estoque enquanto as linhas públicas não abrem, e custa juros, por isso o valor deve sair do seu fluxo de caixa.
No Juca, o empréstimo para MEI é um limite de capital de giro no CNPJ. O dinheiro cai por Pix na conta da empresa depois da aprovação, e o dono usa conforme precisar. A fatura é semanal e, pagou, o limite volta. Atende MEI, ME e EPP, inclusive negativados: a análise olha o CNPJ e o CPF do titular e pode recusar ou liberar limite menor. Atraso gera juros, multa e mora conforme o contrato.
Compare o CET (Custo Efetivo Total, que soma juros, tarifas e impostos) de cada proposta antes de contratar. Pode fazer sentido usar o limite para a reposição imediata e trocar por linha pública mais barata se ela abrir depois.
Precisa repor o estoque? Veja o capital de giro para a empresa e simule o limite do seu CNPJ. Se aprovado, o dinheiro cai por Pix na conta da empresa.
Quando o negócio voltar a girar, separe uma parte do faturamento para a próxima crise. O passo a passo está no guia de reserva de emergência do MEI.
No Juca, o dinheiro cai no Pix
- Antecipação do FGTS no Pix: adiante parcelas do saque-aniversário.
- Consignado CLT no Pix: crédito com desconto em folha para quem tem carteira assinada.
- Empréstimo para negativado no Pix: análise sem depender do score.
- Antecipação de Salário no Pix: parte do salário antes do dia do pagamento.
- Pix Parcelado: Pix com o limite do cartão de crédito, em até 12x na fatura.
- Empréstimo pessoal no Pix: de R$ 500 a R$ 2.500, também para autônomo e aposentado.
- Empréstimo para MEI no Pix: capital de giro que cai na conta da empresa, com fatura semanal.
- Empréstimo na conta de luz no Pix: de R$ 400 a R$ 4.000, em até 24x na conta de luz.
Perguntas frequentes
Que crédito a empresa pode pedir depois de uma enchente?
Pode pedir linha pública, quando houver ato vigente, ou capital de giro de instituição privada. As linhas públicas têm prazo e público definidos no ato. O crédito privado exige análise do CNPJ e do sócio e cobra juros, por isso convém comparar o CET.
MEI atingido por enchente tem direito a algum auxílio?
O MEI pode ter prorrogação do DAS quando o CGSN publica ato para o município, e acesso ao aval do Fampe quando o Sebrae estadual aprova condições especiais. Se o titular tiver carteira assinada, pode haver saque do FGTS por calamidade. Benefícios em dinheiro dependem de programa próprio, com ato oficial.
Quem pode pedir o crédito emergencial para calamidade?
Em geral, empresas com sede em município com calamidade ou emergência reconhecida, dentro do prazo e das regras do ato que criou a linha. Cada programa define porte, faturamento e documentos exigidos, por isso a confirmação deve ser feita no site do banco operador ou do órgão responsável.
Este conteúdo é educacional e não é oferta de crédito nem consultoria financeira, jurídica ou tributária. Taxas, limites e condições variam por instituição e dependem de análise de crédito. O Juca atua como correspondente bancário de instituições financeiras parceiras. Instituição parceira do crédito para empresas: IF BMP Sociedade de Crédito Direto S.A., CNPJ 34.337.707/0001-00.
Fontes
- Planalto: Lei nº 8.036/1990 (FGTS), art. 20, XVI
- Planalto: Decreto nº 5.113/2004 (saque do FGTS por calamidade)
- Planalto: Lei nº 13.999/2020 (Pronampe)
- Planalto: Medida Provisória nº 1.337/2026
- MIDR: Sistema Integrado de Informações sobre Desastres (S2iD)
- Agência Sebrae: Crédito garantido viabiliza reconstrução de pequenos negócios afetados por desastres climáticos
- Agência Sebrae: Novo golpe oferecendo crédito usa marca do Sebrae
Tom Cerginer é Correspondente Bancário certificado pela Febraban (FBB100) e escreve sobre crédito, dívidas e direitos do trabalhador no blog do Juca.