Por Equipe Juca. Revisado por Tom Cerginer, Correspondente Bancário Febraban (FBB100). Atualizado em setembro de 2026
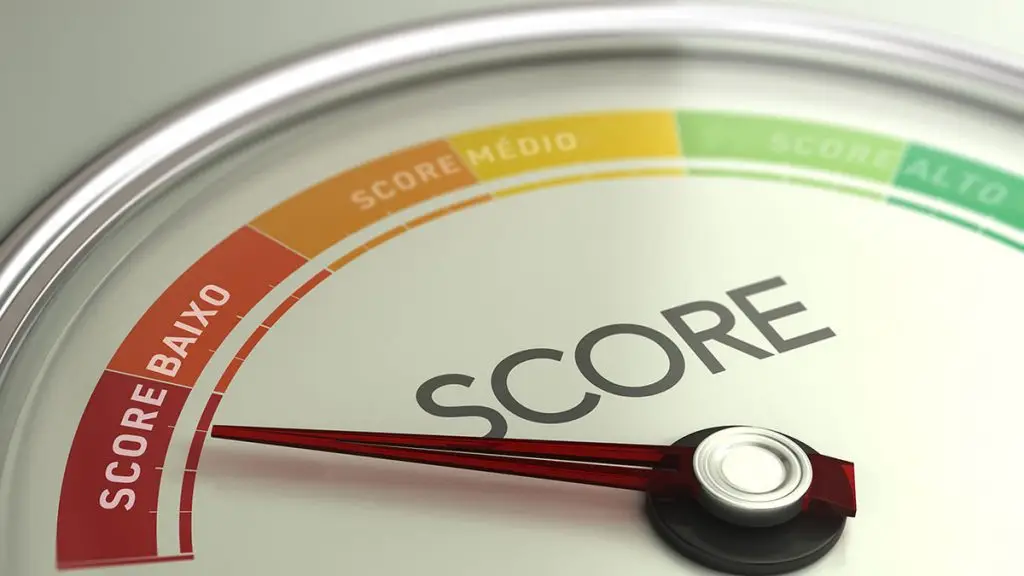
Nome limpo e score baixo é uma combinação comum: a negativação sai do cadastro, mas o histórico de pagamento continua no modelo do birô. Ainda assim, dá para pedir crédito, porque parte das modalidades avalia garantia, como o desconto em folha e o saldo do FGTS, e não apenas a pontuação.
Resposta rápida:
- A negativação sai do cadastro após o pagamento, mas o histórico permanece no modelo do birô.
- O Serasa Score considera pagamentos, experiência no mercado, dívidas, busca por crédito, cadastro e contratos.
- A lei limita a informação negativa a cinco anos, pelo art. 43, § 1º, do Código de Defesa do Consumidor.
- Consignado CLT e antecipação do FGTS avaliam garantia, e a decisão segue sujeita a análise de crédito.
Você quitou suas dívidas, limpou o nome, mas na hora de pedir crédito descobre que o score ainda está baixo. Essa situação é mais comum do que parece e gera muita frustração.
A boa notícia é que ter score baixo não significa que todas as portas estão fechadas. Existem opções de crédito acessíveis mesmo nesse cenário, e entender como o score funciona ajuda a melhorar a pontuação com o tempo.
Para ver todas as modalidades que existem de verdade para quem está com o nome sujo, o ponto de partida é o guia de empréstimo para negativado.
Por que o score continua baixo mesmo com nome limpo
O score continua baixo depois do nome limpo porque a negativação sai do cadastro, mas o modelo do birô segue lendo o histórico de pagamento e a experiência de mercado dos últimos anos, não apenas a existência de dívida ativa hoje.
O que é o score e como ele é calculado
O score de crédito é uma pontuação calculada pelos birôs de crédito, como Serasa e SPC, que estima a probabilidade de uma pessoa pagar as contas em dia.
O ponto que quase ninguém explica é este: o modelo lê o histórico de pagamento e a experiência de mercado dos últimos anos, não apenas se existe uma negativação ativa hoje.
Entender o score de crédito é o primeiro passo para saber o que ainda pesa contra você.
Cada birô tem o seu próprio modelo, então não existe um score único. Segundo a Serasa Experian (2025), o Serasa Score varia de 0 a 1.000 pontos e considera seis critérios: pagamentos (29%), experiência no mercado (24%), dívidas (21%), busca por crédito (12%), informações cadastrais (8%) e contratos (6%).
Quando a dívida é paga ou negociada, a negativação sai do cadastro em poucos dias, mas o score não sobe na mesma velocidade.
O modelo do birô continua lendo o histórico de pagamento e a experiência de mercado do período anterior, e não apenas a existência de uma dívida ativa.
É como uma reputação financeira que precisa ser reconstruída, não apenas restaurada.
O prazo legal ajuda a entender essa diferença. O Código de Defesa do Consumidor, Lei nº 8.078/1990, art. 43, § 1º, proíbe cadastro de consumidor com informação negativa referente a período superior a cinco anos.
O registro público sai, mas o comportamento de pagamento dentro dessa janela continua alimentando o cálculo do birô.
A falta de movimentação de crédito é a terceira causa. Quem passou muito tempo sem contratar nada pode ter score baixo por ausência de dados, e não por dívida: sem informações recentes de pagamento, o birô não tem o que avaliar positivamente no seu comportamento.
Meu nome está limpo no Serasa e não consigo crédito, por quê?
Nome limpo no Serasa não é o mesmo que crédito aprovado. A instituição financeira avalia pontuação, renda, comprometimento da renda com parcelas e existência de garantia.
Com histórico recente de atraso, o modelo do birô entrega pontuação baixa, e a análise pode recusar o pedido mesmo sem nenhuma dívida negativada em aberto.
Nome limpo e score baixo: o que fazer
O caminho é produzir dados positivos novos. Pagar as contas em dia, manter um crédito ativo pequeno e pago pontualmente, reduzir o comprometimento da renda e acompanhar a pontuação nos canais gratuitos do birô. Enquanto isso, as modalidades com garantia continuam disponíveis para simulação.
Quanto tempo o score demora a subir depois de limpar o nome?
Nenhum birô publica um prazo fixo em dias. A Serasa informa que o Serasa Score é calculado em tempo real e reflete o momento atual.
A atualização depende do repasse da informação pelo credor ao birô e do surgimento de novos dados de pagamento. Na prática, é reconstrução de histórico, não um botão.
Para quem ainda tem dívida negativada, o caminho começa em como funciona o Feirão Limpa Nome.
Quais opções de crédito existem com score baixo
O score é um dos fatores analisados na concessão de crédito, mas não é o único. Cada instituição financeira tem seus próprios critérios, e algumas dão mais peso a outros elementos, como a renda comprovada ou a existência de garantias.
No empréstimo consignado CLT a garantia é o desconto em folha de pagamento, o que muda o peso da pontuação dentro da análise.
Pela Portaria MTE nº 435/2025, a contratação exige vínculo celetista ativo, margem consignável disponível na folha e averbação do empregador. A regra que impedia mais de um contrato consignado no mesmo vínculo foi revogada pela Portaria MTE nº 933/2025.
O consignado CLT tem análise de crédito, a decisão é da instituição financeira e pode ser negativa.
A antecipação do saque-aniversário do FGTS é outra opção com garantia. Nesse caso, o próprio saldo do FGTS responde pela operação, o que reduz o peso da pontuação na análise.
O valor liberado depende do saldo e do número de parcelas antecipadas, e o Custo Efetivo Total, o CET, que é a soma de juros, tributos e encargos, aparece na simulação antes da assinatura.
Já linhas de crédito sem garantia, como empréstimo pessoal ou cartão de crédito, podem ser mais difíceis de conseguir com score baixo. E quando estão disponíveis, os juros tendem a ser mais altos para compensar o risco percebido pela instituição.
| Modalidade | O que a instituição avalia | Garantia | Onde simular |
|---|---|---|---|
| Consignado CLT | Vínculo celetista ativo e margem disponível na folha | Desconto em folha de pagamento | Página do Crédito do Trabalhador |
| Antecipação do saque-aniversário do FGTS | Saldo da conta e opção pelo saque-aniversário | Saldo do FGTS | Página de antecipação de FGTS |
| Crédito sem garantia (Antecipação de Salário do Juca e Pix Parcelado) | Open Finance: renda e movimentação, sem consulta a SPC/Serasa | Não há | Página da Antecipação de Salário do Juca |
Vale saber como cada casa avalia. O Juca não consulta SPC nem Serasa: a análise usa Open Finance na Antecipação de Salário do Juca e no Pix Parcelado, e a garantia, saldo do FGTS ou desconto em folha, no FGTS e no consignado CLT.
Existe análise de crédito em todos os produtos e ela pode recusar o pedido.
Como melhorar o score depois de limpar o nome
A recuperação do score depende de consistência. Pagar as contas em dia, mesmo as menores, cria um histórico positivo que os birôs registram.
Manter algum crédito ativo e pagá-lo pontualmente também contribui, mesmo que seja um cartão com limite baixo. O passo a passo de como aumentar o score detalha esses hábitos para quem é CLT.
O que fazer em 30, 60 e 90 dias
Um roteiro simples ajuda a não perder o fio. Nada aqui garante subida de pontuação, porque o cálculo é do birô, mas são as ações que alimentam o modelo com dados positivos.
- Nos primeiros 30 dias, confirme que a dívida quitada saiu do cadastro.
- Ainda no primeiro mês, adira ao Cadastro Positivo e confira seus dados.
- Até 60 dias, mantenha um crédito pequeno ativo e pago em dia.
- Até 60 dias, reduza o comprometimento da renda com parcelas.
- Aos 90 dias, revise a pontuação e o histórico no canal do birô.
- Evite abrir vários pedidos de crédito no mesmo período.
Aderir ao Cadastro Positivo é outra medida importante. Esse banco de dados registra não apenas as dívidas, mas também os pagamentos feitos em dia, o que compõe uma imagem mais completa do perfil financeiro.
A base legal é a Lei nº 12.414/2011, alterada pela Lei Complementar nº 166/2019, que tornou a inclusão automática e garantiu o cancelamento a qualquer tempo.
O Banco Central explica como o Cadastro Positivo funciona e quais são os direitos do consumidor.
Como consultar seu histórico e o Cadastro Positivo
A consulta é gratuita e é direito seu. O Banco Central lista os gestores de banco de dados autorizados: Boa Vista Serviços, Quod, Serasa Experian e SPC Brasil. O roteiro abaixo vale para qualquer um deles.
- Escolha um dos gestores autorizados pelo Banco Central.
- Crie o acesso com o seu CPF, o Cadastro de Pessoas Físicas.
- Abra o seu histórico e a sua pontuação, sem pagar nada.
- Confira dívidas, dados cadastrais e consultas registradas.
- Peça correção do que estiver errado ou o cancelamento do cadastro.
Evitar muitas solicitações de crédito em um curto período também ajuda. Cada consulta feita por instituição financeira em análise de crédito fica registrada, e a busca por crédito é um dos critérios do Serasa Score.
Uma consulta isolada não derruba a pontuação, mas vários pedidos em poucos dias mudam a leitura do modelo.
O que não funciona para subir o score
Existem muitos mitos sobre subir o score rapidamente. A Serasa afirma que não é possível aumentar o Score mediante qualquer tipo de pagamento e alerta que quem oferece retirar pendências do CPF ou elevar a pontuação em troca de dinheiro está aplicando golpe.
O cálculo é automático, feito com dados reais de comportamento financeiro informados pelo mercado, e não pode ser alterado de fora.
Cuidado com serviço pago que promete elevar a sua pontuação ou apagar registros do CPF. Nenhum birô vende pontos, e cobrança adiantada por esse tipo de promessa é sinal clássico de golpe. Se acontecer, registre a reclamação nos canais oficiais de defesa do consumidor.
Outra crença comum é que pagar uma dívida antiga faz o score subir imediatamente. Como mencionado, a recuperação é gradual. O pagamento resolve a pendência e limpa o nome, mas a pontuação precisa de tempo e de novos dados positivos para se reconstruir.
Consultar o próprio CPF baixa o score?
Consultar o próprio CPF não baixa o score. Segundo a Serasa, acompanhar o próprio Serasa Score não reduz a pontuação e pode ser feito quantas vezes o consumidor quiser, de graça.
O que entra no critério de busca por crédito é a consulta feita por empresas em análise, sobretudo vários pedidos em intervalo curto.
Como voltar a ter crédito depois de limpar o nome
Ter score baixo não significa que você não merece crédito. Significa que o mercado precisa de mais informações para avaliar o seu perfil.
Enquanto essa confiança é reconstruída, opções como o consignado CLT e a antecipação do FGTS avaliam garantia, e não só a pontuação, sempre com análise de crédito pela instituição financeira.
O mais importante é usar qualquer crédito contratado de forma planejada. Pagar em dia, manter o comprometimento da renda em um nível saudável e acompanhar a evolução do score ao longo dos meses são hábitos que fazem a diferença.
O Blog do Juca traz conteúdos sobre como usar o crédito de forma consciente e como se organizar financeiramente para que o score reflita a sua realidade atual, não apenas o passado.
Comparar as condições reais antes de assinar é o passo que evita surpresa na parcela, porque o CET completo aparece na simulação.
Quer saber o que existe para o seu perfil hoje? Veja as condições do Crédito do Trabalhador e simule a antecipação do saque-aniversário do FGTS. A simulação é gratuita e mostra o CET antes de qualquer assinatura.
Este conteúdo é educacional e não constitui oferta de crédito nem consultoria financeira. Condições, taxas e prazos variam por instituição financeira e dependem de análise de crédito. O Juca atua como correspondente bancário de instituições financeiras parceiras: BMP SOCIEDADE DE CREDITO DIRETO S.A. (CNPJ 34.337.707/0001-00), Money Plus SCMEPP (CNPJ 11.581.339/0001-45), UY3 SCD S.A. (CNPJ 39.587.424/0001-30) e Celcoin SCD S.A., antiga Via Capital SCD (CNPJ 48.632.754/0001-90).
Fontes
- Presidência da República: Código de Defesa do Consumidor, Lei nº 8.078/1990
- Presidência da República: Lei nº 12.414/2011, Cadastro Positivo
- Presidência da República: Lei Complementar nº 166/2019
- Banco Central do Brasil: Cadastro Positivo
- Ministério do Trabalho e Emprego: Portaria MTE nº 435/2025, compilada
- Serasa Experian: como o Serasa Score é calculado
Revisado por Tom Cerginer, Correspondente Bancário Febraban (FBB100), cofundador do Juca e editor-chefe do blog. Engenheiro de Produção pela UFRJ, com 4 anos de experiência em produtos de crédito para trabalhadores CLT e informais. Texto produzido pela Equipe Juca.