Por Tom Cerginer, Correspondente Bancário Febraban (FBB100). Atualizado em outubro de 2026
O que é CVV do cartão: é o código de segurança do cartão, em geral com 3 dígitos impressos no verso (no American Express, normalmente 4 dígitos na frente), que confirma que quem compra online ou por telefone está com o cartão em mãos. Uma instituição séria não pede o CVV por telefone ou por mensagem.
Resposta rápida:
- O CVV da maioria dos cartões tem 3 dígitos impressos no verso.
- No American Express, o código, chamado CID, costuma ter 4 dígitos na frente.
- O CVV não é a senha, e nunca deve ser informado por telefone ou WhatsApp.
- No cartão virtual, o CVV dinâmico pode mudar, e o intervalo varia por banco.
- Se o CVV vazou, bloqueie o cartão no app e conteste as compras que não fez.
O que é o CVV, o código de segurança do cartão?
O CVV é a sigla em inglês de Card Verification Value, ou valor de verificação do cartão. Ele é o código de segurança do cartão usado quando a compra acontece sem o cartão presente, como no checkout de uma loja online ou num pedido por telefone.
Cada bandeira dá um nome ao código: a Visa chama de CVV2, a Mastercard de CVC2 e a American Express de CID. A ideia é simples: quem só copiou o número da frente não deveria conseguir comprar.
Para entender onde o CVV entra no uso diário, vale ler antes como funciona o cartão de crédito, com fatura, limite e juros. Aqui o foco é só o código.
Existe também uma regra para as lojas. O PCI Security Standards Council, conselho que define o padrão de segurança de dados de cartão (PCI DSS), proíbe o comerciante de guardar o código de verificação depois que a compra foi autorizada, mesmo criptografado, conforme a FAQ 1280 do PCI SSC. Só o emissor do cartão pode mantê-lo.
O CVV também não é a senha. A senha você digita na maquininha e no caixa eletrônico; o CVV aparece impresso e serve para outro tipo de compra.
O CVV é a mesma coisa que o CVC?
O CVV e o CVC são a mesma coisa na prática: o código de segurança do cartão, com nomes diferentes conforme a bandeira. O PCI SSC usa o termo geral “código ou valor de verificação”. Os nomes por bandeira são estes:
- Visa: CVV2, com 3 dígitos no verso.
- Mastercard: CVC2, com 3 dígitos no verso.
- American Express: CID, normalmente com 4 dígitos na frente.
- Elo e outras bandeiras: código de 3 dígitos no verso, na maioria dos cartões.
Se o site pedir CVV, CVC ou “código de segurança”, é o mesmo campo.
Onde fica o CVV do cartão?
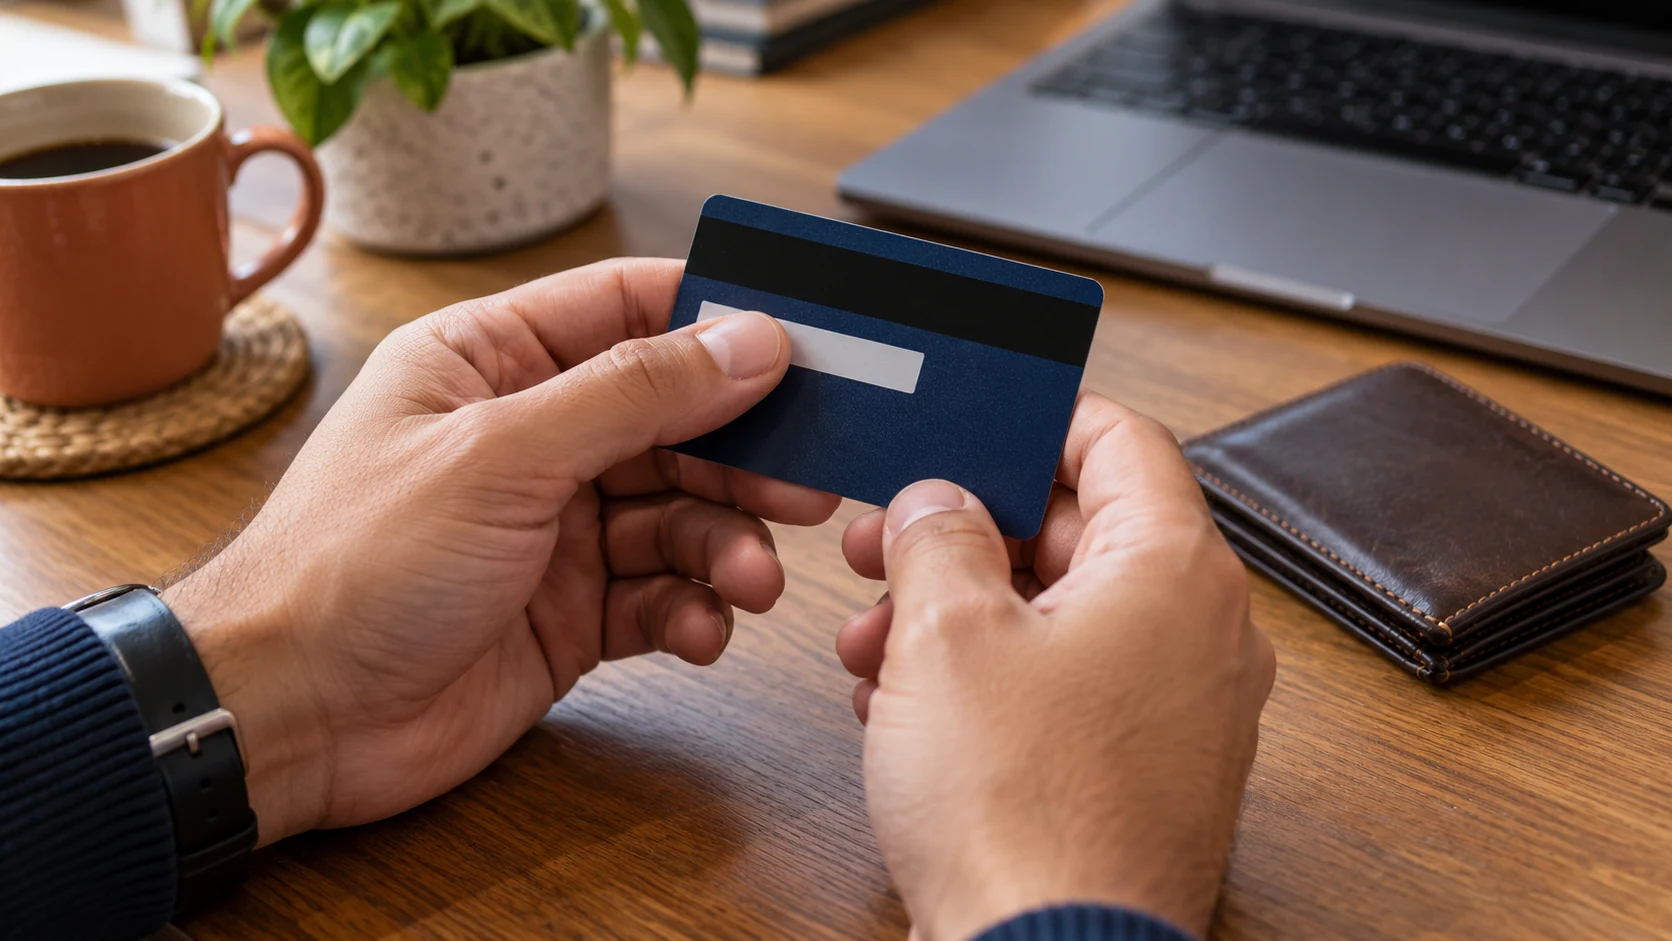
O CVV do cartão fica, na maioria dos cartões Visa, Mastercard e Elo, no verso, perto da faixa de assinatura: são os 3 últimos números impressos ali. Em alguns cartões o verso traz só esses 3 dígitos, sem o restante do número.
No American Express a posição muda. O código, de 4 dígitos, costuma ficar na frente do cartão, acima do número. Alguns cartões da bandeira também têm um código no verso, então confira o seu.
O CVV do cartão de débito segue a mesma lógica. Cartões de débito que aceitam compra online também trazem o código no verso, e ele é pedido do mesmo jeito no checkout.
Atenção: não fotografe nem guarde no celular a foto do verso do cartão. A imagem reúne número, validade e CVV, que é tudo o que um golpista precisa para comprar online.
Uma dica prática para quem tem cartão físico há anos: se os números do verso se apagaram, peça um cartão novo ao emissor. Sem o código legível, você não consegue comprar online e fica tentado a anotar o CVV em papel, o que aumenta o risco.
O CVV do cartão virtual muda? Entenda o CVV dinâmico
O CVV do cartão virtual pode mudar, e é isso que se chama CVV dinâmico: um código que aparece só no app do banco e é trocado de tempos em tempos. Já o CVV do cartão físico é fixo, impresso no plástico, e só muda quando você pede um cartão novo.
Essa diferença explica uma dúvida comum. Muita gente procura o código no verso do cartão físico e não entende por que o app mostra outro número. Os dois existem ao mesmo tempo: o físico vale para o plástico, e o cartão virtual tem número e código próprios.
Não existe um prazo único para a troca do CVV dinâmico. Cada banco define o intervalo, e alguns emissores também oferecem cartão virtual de uso único ou com validade curta. Para saber como o seu funciona, a fonte certa é o app ou a central do seu banco.
A vantagem para a segurança é direta. Se o código do cartão virtual vazar numa loja online, ele perde a validade depois da troca, e o golpista não consegue repetir a compra com o mesmo número. Por isso, para compra em site desconhecido, o cartão virtual costuma ser a opção mais protegida.
Comprar em sites conhecidos com o cartão virtual também facilita a vida se algo der errado: dá para apagar ou bloquear só o virtual, sem mexer no cartão físico que você usa na loja.
Qual a diferença entre CVV e senha do cartão?
A diferença entre CVV e senha do cartão é o tipo de compra: o CVV confirma compras sem o cartão presente, e a senha confirma compras presenciais e saques. O CVV está impresso; a senha só existe na sua memória. A tabela resume o que cada dado faz e a quem pode ser informado.
| Dado | Onde fica | Para que serve | Pode informar a quem? |
|---|---|---|---|
| CVV | Verso, ou frente no American Express | Compra sem cartão presente | Só no checkout do site, nunca por telefone ou mensagem |
| Senha | Na memória, nunca anotada | Compra presencial e caixa eletrônico | Ninguém |
| Número do cartão | Frente | Identificar o cartão | Só no checkout do site |
| Validade | Frente | Compra online | Só no checkout do site |
Na prática, nenhum dos dois deve ser dito a alguém que ligou para você. E nenhum atendente legítimo precisa da senha para resolver qualquer problema do cartão.
Por que nunca informar o CVV por telefone ou WhatsApp
O CVV nunca deve ser informado por telefone ou WhatsApp porque, junto com número e validade, ele basta para comprar online no seu nome. Nenhuma instituição séria pede senha, token ou os códigos do verso do cartão por ligação ou mensagem.
O golpe mais comum é o do falso funcionário do banco. Segundo a Febraban, entidade que representa os bancos, a falsa central teve 139 mil ocorrências relatadas por clientes no 1º semestre de 2025, alta de 195,7% sobre o mesmo período de 2024 (Febraban, 2025). A mesma Febraban diz que os bancos nunca solicitam dados pessoais nem senhas nesses contatos.
As frases do golpe costumam seguir um roteiro. Desconfie se ouvir ou ler algo assim:
- “Estamos validando uma compra suspeita, confirme os 3 números do verso.”
- “Para cancelar a compra, digite o código de segurança do cartão no teclado.”
- “Mande uma foto da frente e do verso para liberar o estorno.”
- “Vou transferir para o setor de segurança, tenha o cartão e a senha em mãos.”
O pedido de foto da frente e do verso merece atenção especial. A foto entrega número, validade e CVV de uma vez, e às vezes o nome completo. Nenhum emissor precisa dela para cancelar compra ou estornar valor.
Regra prática: desligue e ligue você mesmo para o número do verso do cartão ou abra o app do banco. Se a suspeita for real, o atendimento oficial vai confirmar.
Vale o mesmo para crédito. Antes de contratar qualquer empréstimo, comece pelo site oficial da instituição, confira se o número de WhatsApp tem o selo de verificação e lembre: o Juca nunca pede pagamento para liberar crédito.
O que fazer se meu CVV vazou?
Se o CVV vazou, o primeiro passo é bloquear o cartão no app do banco, porque o risco imediato é a compra online com os seus dados. Depois, revise a fatura e conteste o que não reconhecer. Quem passou pelo pior cenário encontra o guia completo em cartão clonado.
O passo a passo mínimo é este:
- Bloqueie o cartão no app do banco ou ligue para o número do verso.
- Revise a fatura e as compras recentes e anote as que não reconhece.
- Conteste essas compras pelo app ou pela central do emissor e guarde o protocolo.
- Peça um cartão novo, com outro número e outro CVV.
- Procure a ouvidoria da instituição se o atendimento não resolver.
- Registre reclamação no Banco Central ou no consumidor.gov.br se a ouvidoria falhar.
A contestação de compra, também chamada de chargeback, não tem um prazo legal único: cada emissor define o seu fluxo. Por isso, conteste o quanto antes. O detalhe de como cancelar uma compra no cartão está no guia próprio.
O Código de Defesa do Consumidor (Lei nº 8.078/1990), no art. 14, diz que o fornecedor de serviços responde por defeitos na prestação independentemente de culpa. A Súmula 479 do STJ aplica essa lógica a fraudes de terceiros em operações bancárias. Mas há exceção: se o próprio cliente entregou os dados ao golpista, o banco pode não responder.
Se a instituição não resolver, o canal oficial é a reclamação no Banco Central, pelo site ou pelo telefone 145. O Banco Central avisa que não resolve o caso individual nem impõe reembolso, mas cobra resposta da instituição. Outra via é o consumidor.gov.br, serviço do governo federal.
Perguntas frequentes
O CVV aparece no comprovante ou na fatura?
O CVV não deve aparecer em comprovante de loja. A regra do PCI SSC proíbe o comerciante de guardar o código depois que a compra é autorizada, então ele não tem por que ser impresso. Se você encontrar os três dígitos do verso num comprovante, guarde o papel e avise o emissor do cartão.
O CVV é usado em compras presenciais?
Em geral, não. O CVV é usado quando o cartão não está presente, como em compras online ou por telefone com a loja. Na loja física, a compra é validada pelo chip e pela senha, ou pela aproximação. Se alguém pedir o código na maquininha, desconfie e não informe.
É seguro informar o CVV em compras online?
Informar o CVV em compra online é normal e esperado, desde que no checkout da loja. Para reduzir o risco, compre em sites oficiais, confira o endereço e o cadeado no navegador e prefira carteira digital ou cartão virtual. Nunca digite o código em página aberta por link recebido em mensagem.
Se o susto com o cartão bagunçou o mês e você precisa de dinheiro para fechar as contas, dá para simular um empréstimo pessoal no Pix pelo site do Juca, de R$ 500 a R$ 2.500 em até 6 parcelas. A análise usa Open Finance e pode recusar; depois da aprovação e da assinatura, o dinheiro cai por Pix em até 10 minutos. O CET completo, com parcelas e total a pagar, aparece na tela antes da assinatura.
Este conteúdo é educacional e não é oferta de crédito nem consultoria financeira ou jurídica. Condições, prazos e fluxos de contestação variam por instituição e dependem de análise. O Juca (JUCA INTERMEDIACOES E SERVICOS LTDA, CNPJ 48.225.686/0001-45) atua como correspondente bancário de instituições financeiras parceiras; o empréstimo pessoal é concedido pela BMP SOCIEDADE DE CREDITO DIRETO S.A., CNPJ 34.337.707/0001-00.
Fontes
- PCI Security Standards Council: FAQ 1280, retenção do código de verificação
- Planalto: Lei nº 8.078/1990, Código de Defesa do Consumidor
- STJ: Súmula 479
- Banco Central (gov.br): Registrar reclamação contra instituição supervisionada
- Senacon: consumidor.gov.br
- Febraban: levantamento de golpes do 1º semestre de 2025
Tom Cerginer é cofundador do Juca e editor-chefe do blog. Engenheiro de Produção pela UFRJ, é Correspondente Bancário certificado pela Febraban (FBB100) e trabalha há 4 anos com produtos de crédito para trabalhadores CLT e informais. Ver todos os artigos.