Por Tom Cerginer, Correspondente Bancário Febraban (FBB100). Atualizado em outubro de 2026.
Se o cliente não pagou serviço mesmo depois da cobrança amigável, o caminho tem quatro degraus: juntar as provas, mandar uma notificação extrajudicial, protestar a dívida em cartório (Lei 9.492/1997) e, se nada resolver, ir ao Juizado Especial Cível, sem advogado até 20 salários mínimos (Lei 9.099/1995, art. 9º). O primeiro passo é organizar as provas e olhar o prazo de prescrição.
Resposta rápida:
- Reúna orçamento aceito, conversas, nota fiscal e comprovante de entrega antes de qualquer passo.
- A notificação extrajudicial formaliza a cobrança e registra a data da tentativa.
- O protesto em cartório prova a inadimplência e pressiona o cliente sem processo.
- O Juizado Especial Cível julga causas de até 40 salários mínimos, e o MEI pode ser autor.
- A dívida prescreve, e em regra o prazo é de 5 anos quando ela está documentada.
Cliente não pagou: o que fazer depois da cobrança amigável
Quando o cliente não pagou serviço e a cobrança amigável falhou, o próximo passo é formalizar: guardar as provas, notificar por escrito e escolher a via de cobrança pelo valor e pelo tipo de prova. Este guia começa exatamente nesse ponto, quando mensagem e telefonema já não resolveram.
Veja também: como cobrar cliente pelo WhatsApp.
Quem prestou o serviço e não recebeu costuma sentir duas pressões ao mesmo tempo: a de cobrar e a de pagar as próprias contas. Separe as duas. A cobrança segue uma escada com regras de lei; o caixa da empresa precisa de um plano para as semanas sem esse dinheiro, e o fluxo de caixa do MEI mostra onde o buraco aparece.
Se o atraso aperta o capital de giro, existe crédito pensado para a empresa, e não para a pessoa. Antes de decidir, vale entender as modalidades de empréstimo para CNPJ e comparar o CET (Custo Efetivo Total, que soma juros, tarifas e impostos) de cada uma.
Quando o cliente sumiu sem pagar, a escada fica assim:
- Reunir as provas do serviço e da cobrança.
- Enviar notificação extrajudicial com valor e prazo.
- Protestar a dívida em cartório, se houver documento.
- Entrar no Juizado Especial Cível ou na Justiça comum.
| Via | Base legal | Precisa de advogado? | Custo |
|---|---|---|---|
| Notificação extrajudicial | Lei 6.015/1973, art. 160 | Não | Varia por estado no cartório; carta com AR tem tarifa postal |
| Protesto em cartório | Lei 9.492/1997 | Não | Emolumentos fixados por lei estadual |
| Juizado Especial Cível | Lei 9.099/1995 | Não até 20 salários mínimos | Sem custas em 1º grau; há custas se houver recurso |
| Justiça comum | Código de Processo Civil | Sim | Custas e honorários conforme o estado |
Preciso de contrato para cobrar na justiça?
Não é preciso contrato assinado para cobrar na justiça, mas é preciso prova de que o serviço foi combinado, entregue e não pago. O contrato de prestação de serviços é a prova mais forte; orçamento aceito, conversas e nota fiscal também contam e, juntos, sustentam a cobrança.
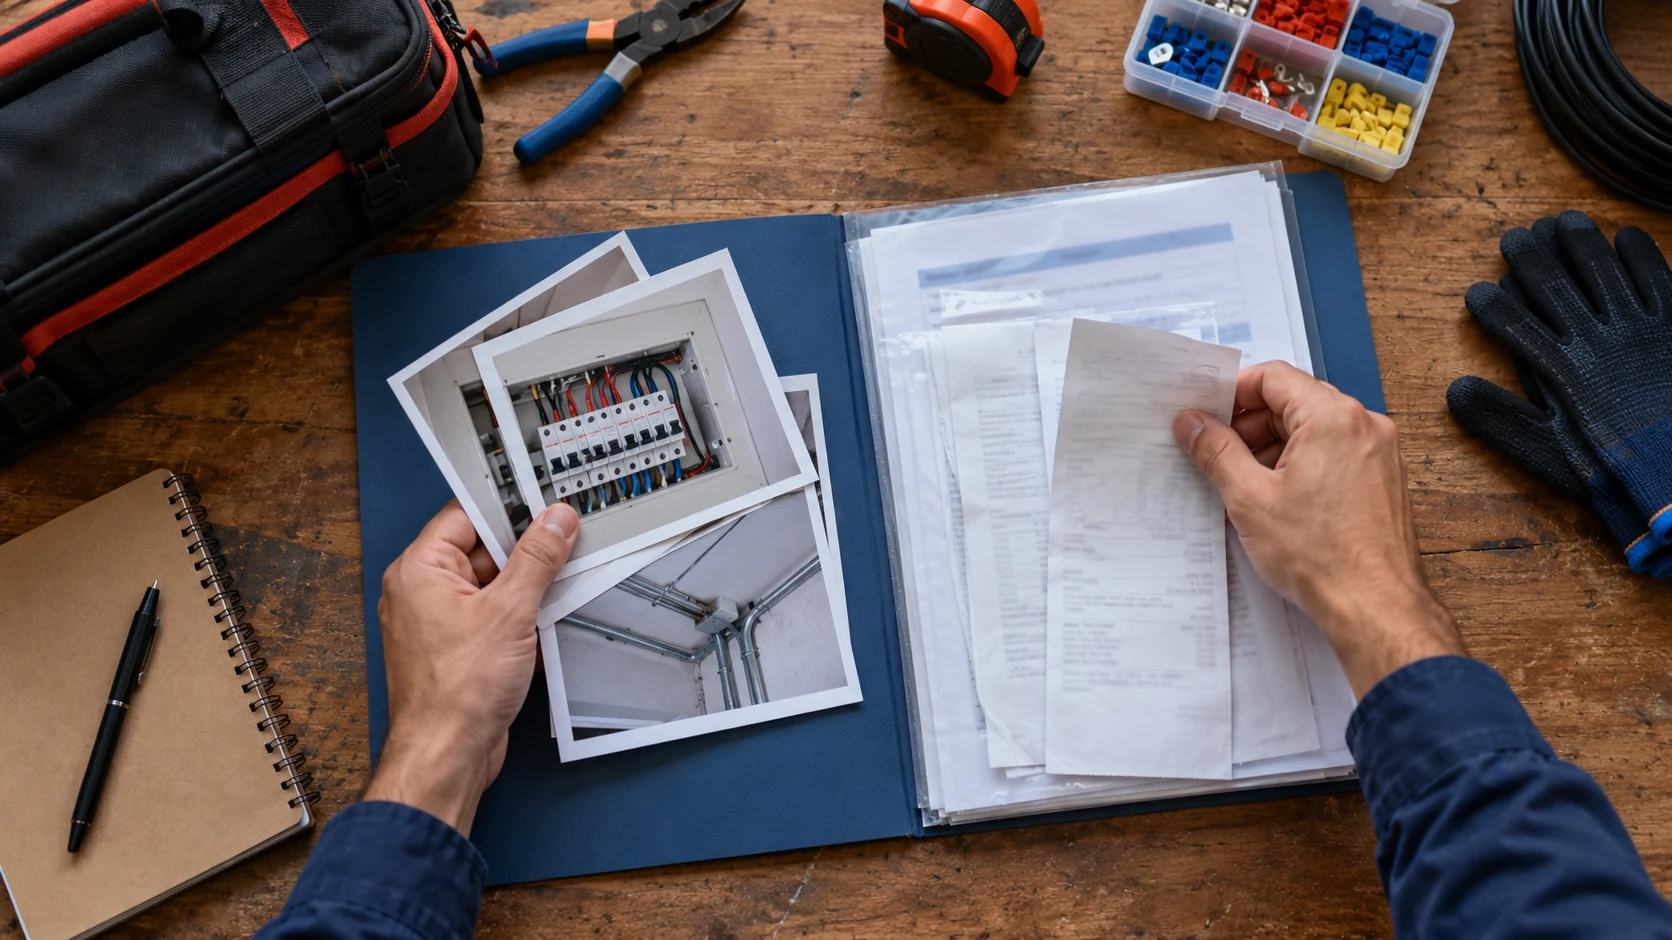
Saber como cobrar dívida de cliente começa pela pasta de provas. Quanto mais documentos com data, mais curta e barata tende a ser a via escolhida. Prova fraca não impede a cobrança, mas costuma exigir ação mais longa e, muitas vezes, orientação de advogado.
Checklist de provas
Antes de notificar o cliente, reúna estes itens que provam o serviço prestado:
- Orçamento aceito pelo cliente, por escrito ou por mensagem.
- Contrato de prestação de serviços, se houver, com assinaturas.
- Conversas com data e hora, salvas em arquivo ou captura de tela.
- E-mails trocados sobre escopo, entrega e pagamento.
- Nota fiscal de serviço (NFS-e) emitida para o cliente.
- Comprovante de entrega, como fotos, relatório ou aceite.
- Comprovante de pagamento parcial, que mostra o reconhecimento da dívida.
A NFS-e merece atenção porque é documento fiscal com data, valor e tomador do serviço. Se ainda não emite, veja como funciona a nota fiscal MEI antes do próximo trabalho.
Que tipo de ação a sua prova permite
O tipo de prova define a ação. O Código de Processo Civil trata o documento particular assinado pelo devedor e por duas testemunhas como título executivo (CPC, art. 784, III), e a ação monitória serve a quem tem prova escrita sem força de título (art. 700).
| Você tem | Ação típica | Observação |
|---|---|---|
| Contrato assinado pelo cliente e por 2 testemunhas | Execução | Também cabe no Juizado até 40 salários mínimos |
| Duplicata de prestação de serviços | Execução | É título executivo; requisitos de aceite devem ser conferidos |
| Prova escrita sem força de título | Ação monitória | Segue o rito do CPC |
| Só conversas e testemunhas | Ação de cobrança | Caminho usual no Juizado Especial Cível |
Notificação extrajudicial: como cobrar formalmente
A notificação extrajudicial é um aviso formal, por escrito, que informa ao cliente o valor devido, o serviço, a data e o prazo para pagar. Ela documenta que você cobrou e, quando a dívida não tem vencimento certo, constitui o cliente em mora (Código Civil, art. 397, parágrafo único).
Uma boa notificação, que é a forma escrita de como cobrar dívida de cliente, contém:
- Nome e CPF ou CNPJ de quem cobra e de quem deve.
- Descrição do serviço e data da entrega.
- Valor em reais e documentos que provam a dívida.
- Prazo para pagamento, definido por você.
- Meio de pagamento, como Pix ou dados bancários.
- Próximo passo se não houver pagamento, como protesto ou Juizado.
Não existe prazo legal para o cliente pagar depois da notificação: o prazo é escolha de quem cobra, e deve ser razoável. Para comprovar o envio, você pode usar carta com aviso de recebimento, e-mail com confirmação de leitura ou o Cartório de Títulos e Documentos, que faz notificações pela Lei 6.015/1973, art. 160.
Modelo curto de notificação extrajudicial: “Eu, [nome, CPF/CNPJ], notifico [nome do cliente, CPF/CNPJ] de que o serviço de [descrição], entregue em [data], no valor de R$ [valor], conforme [orçamento/nota fiscal nº], não foi pago. Solicito o pagamento até [data], por [meio]. Sem pagamento, adotarei as medidas legais cabíveis, incluindo protesto e ação judicial. [Local, data e assinatura].”
Atenção: a notificação extrajudicial não interrompe o prazo de prescrição. O Código Civil lista as causas de interrupção no art. 202, e a notificação comum não está entre elas. Já o protesto cambial está (art. 202, III), o que é mais um motivo para protestar quando o documento da dívida permite.
Quanto custa protestar uma dívida em cartório?
O custo para protestar uma dívida em cartório varia por estado, porque os emolumentos são fixados por lei estadual (Lei 9.492/1997, art. 37). Consulte a tabela do tabelionato da sua cidade e pergunte se há valor a adiantar na apresentação.
Protestar cliente é usar um ato formal e solene que prova a inadimplência de obrigação originada em títulos e outros documentos de dívida (Lei 9.492/1997, art. 1º). O protesto fica público e pode dificultar o acesso do devedor a crédito, o que costuma levar ao pagamento sem processo.
Que documentos servem para o protesto depende do que cada tabelionato aceita. Duplicata, nota promissória, cheque e contrato assinado são exemplos comuns de documento de dívida. Orçamento por mensagem pode não ser aceito, então pergunte antes no tabelionato.
O passo a passo para protestar costuma seguir esta ordem:
- Separar o documento da dívida e os dados do cliente.
- Procurar o tabelionato de protesto da cidade do devedor.
- Apresentar o título, presencialmente ou pela central dos cartórios.
- Aguardar a intimação do cliente pelo tabelionato.
- Receber o valor, se o cliente pagar no cartório.
Se o cliente pagar depois do protesto, o cancelamento é pedido no tabelionato, com o documento protestado (Lei 9.492/1997, art. 26). A negativação em birô de crédito é outra opção, com regras próprias: ela não substitui o protesto, que tem base em lei federal e é feito por cartório.
MEI pode entrar no Juizado Especial Cível?
Sim, o MEI pode entrar no Juizado Especial Cível como autor: a Lei 9.099/1995 nomeia os microempreendedores individuais no art. 8º, §1º, II. Microempresas e empresas de pequeno porte também podem, e a LC 123/2006, art. 74 reforça isso para ME e EPP.
Pela Lei 9.099/1995, o Juizado julga causas de até 40 salários mínimos (art. 3º, I). Com o salário mínimo de R$ 1.621,00 em 2026, o teto é R$ 64.840,00. Até 20 salários mínimos, R$ 32.420,00, a parte pode ir sem advogado (art. 9º).
O salário mínimo vem do Decreto 12.797/2025. A prática sobre a dispensa de advogado para empresa pode variar entre Juizados, então confirme no do seu estado.
Armadilha do teto: escolher o Juizado com dívida acima de 40 salários mínimos significa renunciar ao valor que passar do limite, salvo acordo na conciliação (Lei 9.099/1995, art. 3º, §3º).
Como abrir a ação no Juizado em 4 passos:
- Reunir as provas e a cópia da notificação enviada.
- Ir ao balcão do Juizado ou usar o peticionamento online do tribunal do estado.
- Indicar o valor cobrado e os dados completos do cliente.
- Comparecer à audiência de conciliação na data marcada.
Se você, como autor, faltar a qualquer audiência, o processo é extinto (Lei 9.099/1995, art. 51, I). Se quem falta é o réu, há revelia (art. 20). Anote as datas e confirme a intimação.
Vale a pena cobrar um valor baixo?
Cobrar um valor baixo no Juizado costuma valer a pena porque o acesso em 1º grau não tem custas, taxas ou despesas (Lei 9.099/1995, art. 54). As custas aparecem só se houver recurso. O custo real é o seu tempo: reunir provas, ir às audiências e esperar a decisão.
Exemplo ilustrativo: um serviço de R$ 3.000 não pago fica abaixo de 20 salários mínimos, então dá para ir ao Juizado sem advogado. Se a dívida estiver documentada, em regra o prazo para cobrar é de 5 anos. O número é só um cenário.
Quanto tempo tenho para cobrar um cliente que não pagou?
Em regra, o prazo para cobrar dívida de serviço é de 5 anos quando a dívida líquida consta de instrumento público ou particular (Código Civil, art. 206, §5º, I). Profissionais liberais também têm 5 anos para cobrar honorários, contados da conclusão do serviço (§5º, II).
Quando a lei não fixa prazo menor, vale a regra geral de 10 anos (art. 205). Se um serviço sem contrato escrito cai no prazo de 5 ou de 10 anos é questão de enquadramento, decidida caso a caso. Na dúvida, conte o prazo mais curto.
A prescrição só pode ser interrompida uma vez (art. 202). Entre as causas estão o despacho do juiz que manda citar o devedor, o protesto cambial e o ato do devedor que reconhece a dívida, como um pagamento parcial.
Quando procurar advogado ou a Defensoria Pública
Procurar advogado ou a Defensoria Pública pode fazer sentido nestes casos:
- Valor acima de 20 salários mínimos, quando o advogado passa a ser obrigatório.
- Cliente que contesta a qualidade ou a entrega do serviço.
- Prova fraca, só com conversas e sem documento.
- Dúvida sobre o prazo de prescrição do seu caso.
A Defensoria Pública atende quem não pode pagar advogado, conforme os critérios de cada estado. Enquanto a cobrança corre, a antecipação de recebíveis é uma forma de adiantar vendas já feitas a outros clientes.
Enquanto o cliente não paga, o caixa da empresa não pode parar. O empréstimo para MEI do Juca é um capital de giro que cai por Pix na conta da empresa, com fatura semanal: pagou, o limite volta. Há análise do CNPJ e do CPF do titular, e o crédito tem juros e custo. Compare o CET antes de contratar e simule.
Conteúdo informativo e educacional: não é oferta de crédito nem consultoria jurídica. Para o seu caso, procure um advogado ou a Defensoria Pública. As condições de crédito variam por instituição e dependem de análise. O Juca atua como correspondente bancário de instituições financeiras parceiras; no empréstimo para MEI, a instituição credora é a BMP SOCIEDADE DE CREDITO DIRETO S.A., CNPJ 34.337.707/0001-00.
Fontes:
- Planalto: Lei 9.492/1997 (protesto de títulos)
- Planalto: Lei 9.099/1995 (Juizados Especiais)
- Planalto: Lei Complementar 123/2006
- Planalto: Código Civil (Lei 10.406/2002)
- Planalto: Código de Processo Civil (Lei 13.105/2015)
- Planalto: Lei 6.015/1973 (Registros Públicos)
- Planalto: Decreto 12.797/2025 (salário mínimo de 2026)
Tom Cerginer é cofundador do Juca e editor-chefe do blog. Engenheiro de Produção (UFRJ) e Correspondente Bancário certificado pela Febraban (FBB100), tem 4 anos de experiência em produtos de crédito para trabalhadores CLT e informais. Veja os artigos do autor.