Por Tom Cerginer, Correspondente Bancário Febraban (FBB100). Atualizado em outubro de 2026.
Maquininha no celular é usar o próprio aparelho para receber cartão por aproximação (NFC), sem comprar equipamento. O celular precisa ter NFC e uma versão recente do Android ou do iOS. Cada venda paga uma taxa por modalidade: segundo o Banco Central, a média do mercado ficou em cerca de 1,1% no débito e 2% no crédito à vista em 2025.
Resposta rápida:
- O celular com NFC vira maquininha por aproximação, sem aluguel e sem compra de equipamento.
- Sem NFC, dá para cobrar por link de pagamento ou QR Code Pix.
- A taxa muda por modalidade: débito, crédito à vista, crédito parcelado e Pix.
- Receber na hora costuma custar mais do que receber em 1 dia útil ou em 30 dias.
- Para alto volume ou lugar sem sinal, a maquininha física ainda compensa.
O que é maquininha no celular e como funciona?
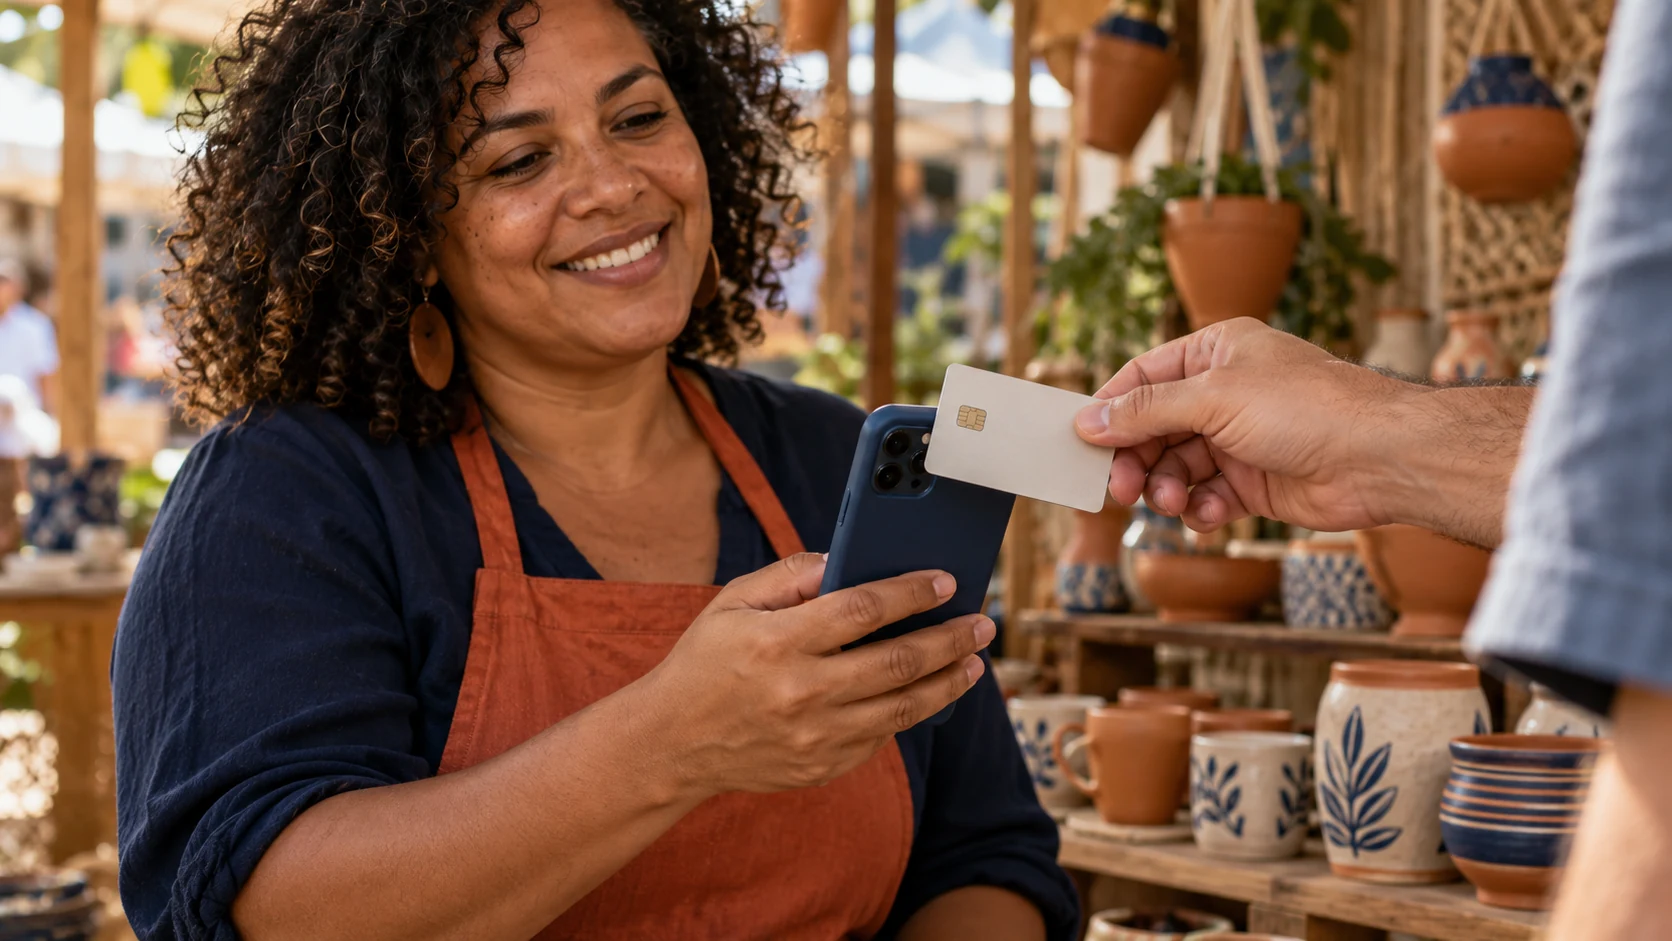
A maquininha no celular é um app que transforma o aparelho em terminal de pagamento. O cliente encosta o cartão, o relógio ou o próprio celular na parte de trás do seu aparelho, e a venda é registrada como numa maquininha comum.
O leitor por aproximação é o NFC (Near Field Communication, comunicação por campo próximo), um chip que troca dados a poucos centímetros de distância. Por trás do app existe um adquirente, a empresa que processa a venda, cobra a taxa e repassa o dinheiro para a sua conta.
Para o MEI e o autônomo pequeno, a vantagem é começar sem comprar nem alugar equipamento. Quem vende na rua, em feira ou atende em domicílio passa a aceitar cartão com o celular que já carrega no bolso. Se o próximo passo do negócio for organizar o caixa da empresa, o guia de empréstimo para CNPJ explica as opções de crédito para quem tem CNPJ.
Como transformar o celular em maquininha? O caminho é parecido em qualquer app de recebimento:
- Confira se o celular tem NFC e ligue a função nas configurações.
- Instale o app de recebimento escolhido e cadastre o seu CNPJ ou CPF.
- Escolha o prazo de recebimento: na hora, em 1 dia útil ou em 30 dias.
- Digite o valor da venda e peça ao cliente que aproxime o cartão.
Como receber cartão pelo celular: as 3 formas
Para saber como receber cartão pelo celular, compare três formas: aproximação por NFC, link de pagamento e QR Code Pix. As duas primeiras aceitam cartão; o Pix não é cartão, mas resolve a cobrança sem taxa de cartão. Os percentuais abaixo são médias de todo o mercado, ponderadas pelo valor das vendas, nas estatísticas de meios de pagamento do Banco Central, 1º trimestre de 2025.
| Forma | Custo típico | Quando o dinheiro cai | Melhor para |
|---|---|---|---|
| Aproximação (NFC) | Cerca de 1,1% no débito e 2% no crédito à vista (média do mercado, BCB, 2025) | Débito em cerca de 1 dia útil; crédito em cerca de 30 dias, ou antes com antecipação | Venda presencial, na rua ou no balcão |
| Link de pagamento | Cerca de 1,5% no débito e 2,1% no crédito à vista (média das vendas não presenciais, BCB, 2025) | Mesmo prazo do cartão, conforme o app | Venda pelo WhatsApp, Instagram ou encomenda |
| QR Code Pix | Sem taxa de cartão; tarifa da conta PJ pode existir | Na hora, a qualquer dia e horário | Quem quer receber na hora sem taxa de cartão |
Negócio pequeno costuma pagar acima da média, porque grandes varejistas negociam taxas menores. A taxa do link de pagamento varia por app, e a média acima mede todas as vendas feitas sem a presença do cartão.
Tap to pay no celular (aproximação por NFC)
O tap to pay no celular é a forma mais próxima da maquininha tradicional. O cliente encosta o cartão ou a carteira digital no seu aparelho e a venda sai em segundos, sem equipamento extra.
Para o vendedor, a consequência prática é que muitos clientes já pagam por aproximação no dia a dia e não estranham o método.
Link de pagamento
O link de pagamento resolve a venda à distância. Você gera o link com o valor, manda pelo WhatsApp ou Instagram, e o cliente digita os dados do cartão numa página segura. Serve para encomenda, entrega e serviço agendado.
Atenção: venda feita fora do estabelecimento dá ao consumidor direito de desistir em 7 dias, pelo art. 49 do Código de Defesa do Consumidor (Lei nº 8.078/1990). Guarde a conversa e o comprovante de envio.
QR Code Pix
O QR Code Pix não é cartão, mas é a alternativa sem taxa de cartão. O dinheiro cai na hora, a qualquer dia e horário, e o cliente paga pelo app do próprio banco.
O recebimento de Pix por venda pode ser tarifado, e a instituição pode cobrar tarifa de pessoa jurídica. Confira a regra na sua conta PJ, conforme o voto do Banco Central sobre as tarifas do Pix.
Quais celulares são compatíveis com a maquininha no celular?
A maquininha no celular funciona em aparelhos com chip NFC e versão recente do Android ou do iOS. A versão mínima varia por fornecedor e muda com frequência, então confira a exigência na página do app antes de instalar. Celular sem NFC ainda pode cobrar por link de pagamento ou QR Code Pix.
Antes de começar a vender, confira este checklist do tap to pay celular:
- NFC presente e ligado nas configurações do aparelho.
- Sistema operacional atualizado, na versão que o app exige.
- Internet ativa, por dados móveis ou wi-fi, no momento da venda.
- Bateria carregada, com carregador portátil para dias longos de feira.
- Bloqueio de tela com senha, para proteger o app de recebimento.
- Conta cadastrada para receber, de preferência a conta PJ do negócio.
E a maquininha no celular no iPhone? Os iPhones mais recentes já aceitam receber por aproximação, mas a função depende de o app de recebimento oferecer suporte. Nem todo app funciona nos dois sistemas. Se o seu modelo for antigo ou o app não tiver versão para iOS, o caminho é o link de pagamento ou o QR Code Pix.
Um teste simples evita surpresa: faça uma venda de valor baixo com um cartão seu antes do primeiro dia de uso real. Assim você confere se o NFC lê bem, em que posição o cliente deve encostar o cartão e se o valor aparece na conta no prazo escolhido.
Quanto custa a maquininha no celular?
A maquininha no celular costuma não ter mensalidade, mas cada venda no cartão paga a taxa de desconto, chamada MDR (Merchant Discount Rate, o percentual que o adquirente retém). Segundo o Banco Central, essa taxa média foi de cerca de 1,1% no débito e 2% no crédito à vista em 2025, conforme os dados abertos do Banco Central.
O BCB define a MDR como taxa negociada entre o credenciador e o estabelecimento, por contrato, no Relatório de Economia Bancária. Por isso cada app cobra diferente, e o pequeno vendedor costuma pagar acima da média. A tabela traz as médias ponderadas por valor do 1º trimestre de 2025, nos mesmos dados abertos do BCB. Essas médias valem para o prazo de recebimento padrão: o Banco Central não publica a taxa de quem escolhe receber na hora, que muda de app para app.
| Modalidade | Taxa média (todo o mercado) | Prazo que costuma ser padrão |
|---|---|---|
| Débito | 1,08% | 1 dia útil |
| Crédito à vista | 2,03% | Cerca de 30 dias |
| Crédito parcelado 2 a 6x | 2,34% a 2,39% | Uma parcela a cada 30 dias |
| Crédito parcelado 7x ou mais | 2,48% | Uma parcela a cada 30 dias |
| Pix | Sem MDR de cartão | Na hora; tarifa da conta PJ pode existir |
Os prazos da última coluna são prática de mercado, sem regra oficial.
Por que receber na hora custa mais
Receber na hora costuma custar mais porque o app embute uma antecipação de recebíveis: ele adianta um dinheiro que só chegaria em 30 dias e cobra por isso.
Quem vende no crédito e escolhe receber no mesmo dia paga a taxa da modalidade somada ao custo desse adiantamento. Para quem tem margem apertada, essa diferença pesa no fim do mês, e vale simular a venda típica do seu negócio nos dois prazos antes de escolher.
Exemplo de venda de R$ 200
Numa venda de R$ 200 no crédito à vista, com a taxa média do mercado (2,03%) e recebimento em cerca de 30 dias, o desconto é de R$ 4,06 e caem R$ 195,94. Se você escolher receber na hora, some à taxa o custo da antecipação que o seu app cobra: cada ponto percentual a mais tira R$ 2,00 dessa venda.
A mesma venda de R$ 200 parcelada em 3x, com a média de 2,34%, paga R$ 4,68 de taxa e rende R$ 195,32, em três repasses mensais. Use a taxa do seu app no lugar da média para fazer a conta real.
Existe maquininha no celular sem taxa?
Maquininha no celular sem mensalidade existe, e é o modelo mais comum. Sem taxa por venda no cartão, em geral não: o adquirente ganha justamente na MDR. Quando um app anuncia condição promocional, ela costuma ter prazo e volta à taxa cheia depois. Leia o contrato antes de aceitar.
Atenção: compare a taxa total, não só a do débito. Quem vende muito parcelado paga a taxa do parcelado, e a soma com o recebimento na hora pode mudar a escolha do app.
A maquininha no celular substitui a maquininha física?
A maquininha no celular substitui a física para quem vende pouco, em movimento e com sinal de internet. A maquininha física continua valendo em situações em que o celular sozinho deixa o vendedor na mão.
Quando ainda vale ter maquininha física:
- Alto volume de vendas, com fila e cliente esperando no caixa.
- Celular sem NFC ou com sistema antigo que o app não aceita.
- Lugar com sinal ruim, como praia, sítio ou evento lotado.
- Contingência, para não parar de vender se o celular quebrar.
- Cliente que exige comprovante impresso na hora.
- Cartão que não tem aproximação e precisa ser inserido com senha.
Para muitos MEIs, a resposta é usar os dois. O celular cobre a venda fora do ponto e o link de pagamento cobre o WhatsApp. A maquininha física fica no balcão, onde o movimento é maior.
Também conta o uso pessoal do aparelho. Ligação, mensagem e bateria fraca no meio do expediente atrapalham a venda. Se o celular é a sua ferramenta de trabalho e também o seu telefone, pense num aparelho reserva ou num carregador portátil.
Segurança, estorno e chargeback
A segurança na maquininha no celular depende do limite de aproximação, da conferência do pagamento e do cuidado com golpes. O pagamento por aproximação costuma ter um valor máximo sem senha, definido pelo banco emissor do cartão, e esse valor muda de cartão para cartão.
Acima desse valor, o app pede a senha do cartão ou outra forma de confirmação. Já o chargeback é a contestação feita pelo titular do cartão junto ao banco dele. Se a contestação for aceita, o valor volta ao cliente e sai do seu saldo, mesmo que você já tenha entregado o produto.
Golpes e riscos mais comuns para quem vende pelo celular:
- Comprovante de Pix falso: confira o dinheiro no extrato antes de entregar.
- Link de pagamento falso enviado por terceiro em nome do seu negócio.
- Compra com cartão roubado, que depois vira chargeback.
- Pedido de estorno fora do app, por conversa no WhatsApp.
- Celular sem bloqueio de tela, aberto para quem o pegar.
Na venda pelo link de pagamento, guarde a conversa, o endereço de entrega e o comprovante de envio. Esses registros ajudam a contestar um chargeback e a atender o pedido de arrependimento previsto no CDC.
O dinheiro do negócio
Separar a venda do dinheiro pessoal começa por receber numa conta PJ, em nome do CNPJ. Assim fica claro quanto o negócio fatura e quanto sobra de verdade depois das taxas. Para despesas da empresa, um cartão de crédito para MEI também ajuda a não misturar contas.
A nota fiscal segue a regra do MEI, explicada no Perguntão MEI da Receita Federal: a venda para consumidor pessoa física dispensa nota. A venda para empresa com CNPJ obriga a emissão, salvo quando o comprador emite nota de entrada.
Quando a venda no cartão demora a cair e falta capital de giro para repor estoque, existe crédito para a empresa. O Juca oferece um limite que cai por Pix na conta do CNPJ, com fatura semanal: pagou, o limite volta.
Capital de giro para o seu MEI
Com o empréstimo para MEI no Pix, depois da aprovação o limite cai por Pix direto na conta da empresa, com fatura semanal. Vale para MEI, ME e EPP, com análise do CNPJ e do CPF do titular. Atraso gera juros, multa e mora conforme o contrato.
Perguntas frequentes
Preciso de internet para usar a maquininha no celular?
Sim, na maior parte dos casos. O app precisa de internet, por dados móveis ou wi-fi, para enviar a transação ao adquirente e receber a autorização do banco do cliente. Em lugar sem sinal, a venda pode não passar. Por isso quem vende em área remota costuma manter uma maquininha física com chip de operadora.
Quais cartões e bandeiras são aceitos?
Em geral, os cartões de débito e crédito das bandeiras mais usadas no Brasil, além de carteiras digitais no celular e no relógio. A lista exata depende de cada app de recebimento. Cartão sem a função de aproximação não funciona no NFC e exige link de pagamento ou maquininha física com leitor de chip.
Qual app de maquininha cobra menos taxa?
Depende do seu volume de vendas e do prazo em que você quer receber. Compare a taxa efetiva por modalidade, débito, crédito à vista e parcelado, e o custo de receber na hora. O app mais barato para quem vende muito no débito pode sair caro para quem vende parcelado.
No Juca, o dinheiro cai no Pix
- Antecipação do FGTS no Pix: adiantamento do saque-aniversário do FGTS.
- Consignado CLT no Pix: crédito do trabalhador com parcelas descontadas em folha.
- Empréstimo para negativado no Pix: análise de crédito também para quem está com o nome negativado.
- Antecipação de Salário no Pix: parte do salário antes do dia do pagamento.
- Pix Parcelado: Pix com o limite do cartão de crédito, em até 12x na fatura.
- Empréstimo pessoal no Pix: de R$ 500 a R$ 2.500, também para autônomo e aposentado.
- Empréstimo para MEI no Pix: capital de giro que cai na conta da empresa, com fatura semanal.
- Empréstimo na conta de luz no Pix: de R$ 400 a R$ 4.000, em até 24x na conta de luz.
Este conteúdo é educacional e não é oferta de crédito nem consultoria financeira. Taxas, prazos e condições variam por instituição e dependem de análise de crédito. O Juca atua como correspondente bancário de instituições financeiras parceiras; o empréstimo para MEI é originado pela BMP SOCIEDADE DE CREDITO DIRETO S.A., CNPJ 34.337.707/0001-00.
Fontes
- Banco Central do Brasil: Estatísticas de Meios de Pagamentos, taxa média de desconto
- Banco Central do Brasil: Relatório de Economia Bancária 2023, boxe sobre MDR
- Banco Central do Brasil: Voto 269/2020, tarifas do Pix
- Planalto: Código de Defesa do Consumidor, Lei nº 8.078/1990
- Receita Federal: Perguntão MEI
Tom Cerginer é Correspondente Bancário Febraban (FBB100) e escreve sobre crédito, direitos do trabalhador e organização financeira no blog do Juca.