Não é verdade que todo empréstimo consignado tem seguro prestamista, e ele nunca pode ser condição para o crédito sair. No Crédito do Trabalhador, a norma de 2026 admite quatro encargos, e o seguro só é cobrado quando você contrata de forma expressa, através de Instituições Financeiras e seus correspondentes, como o Juca.
Resposta rápida:
- Não é obrigatório: o seguro só pode ser cobrado se você contratar de forma expressa.
- No Crédito do Trabalhador valem quatro encargos: juros, multa e mora, tributos e seguro.
- Teste rápido: no Custo Efetivo Total (CET) mensal, a sobra acima da taxa só pode ser tributo e seguro.
- No contrato ele aparece como proteção financeira, seguro de vida em grupo ou assistência.
- Dá para recusar na tela de aceite, ou cancelar depois e pedir devolução proporcional.
Neste guia:
- O que é o seguro prestamista e por que ele aparece na sua parcela
- É obrigatório pagar seguro em empréstimo consignado?
- Como saber se meu empréstimo consignado tem seguro prestamista?
- Qual é o valor do seguro prestamista no consignado?
- Dá para recusar o seguro no consignado CLT?
- Como receber o seguro do empréstimo consignado?
- Perguntas frequentes
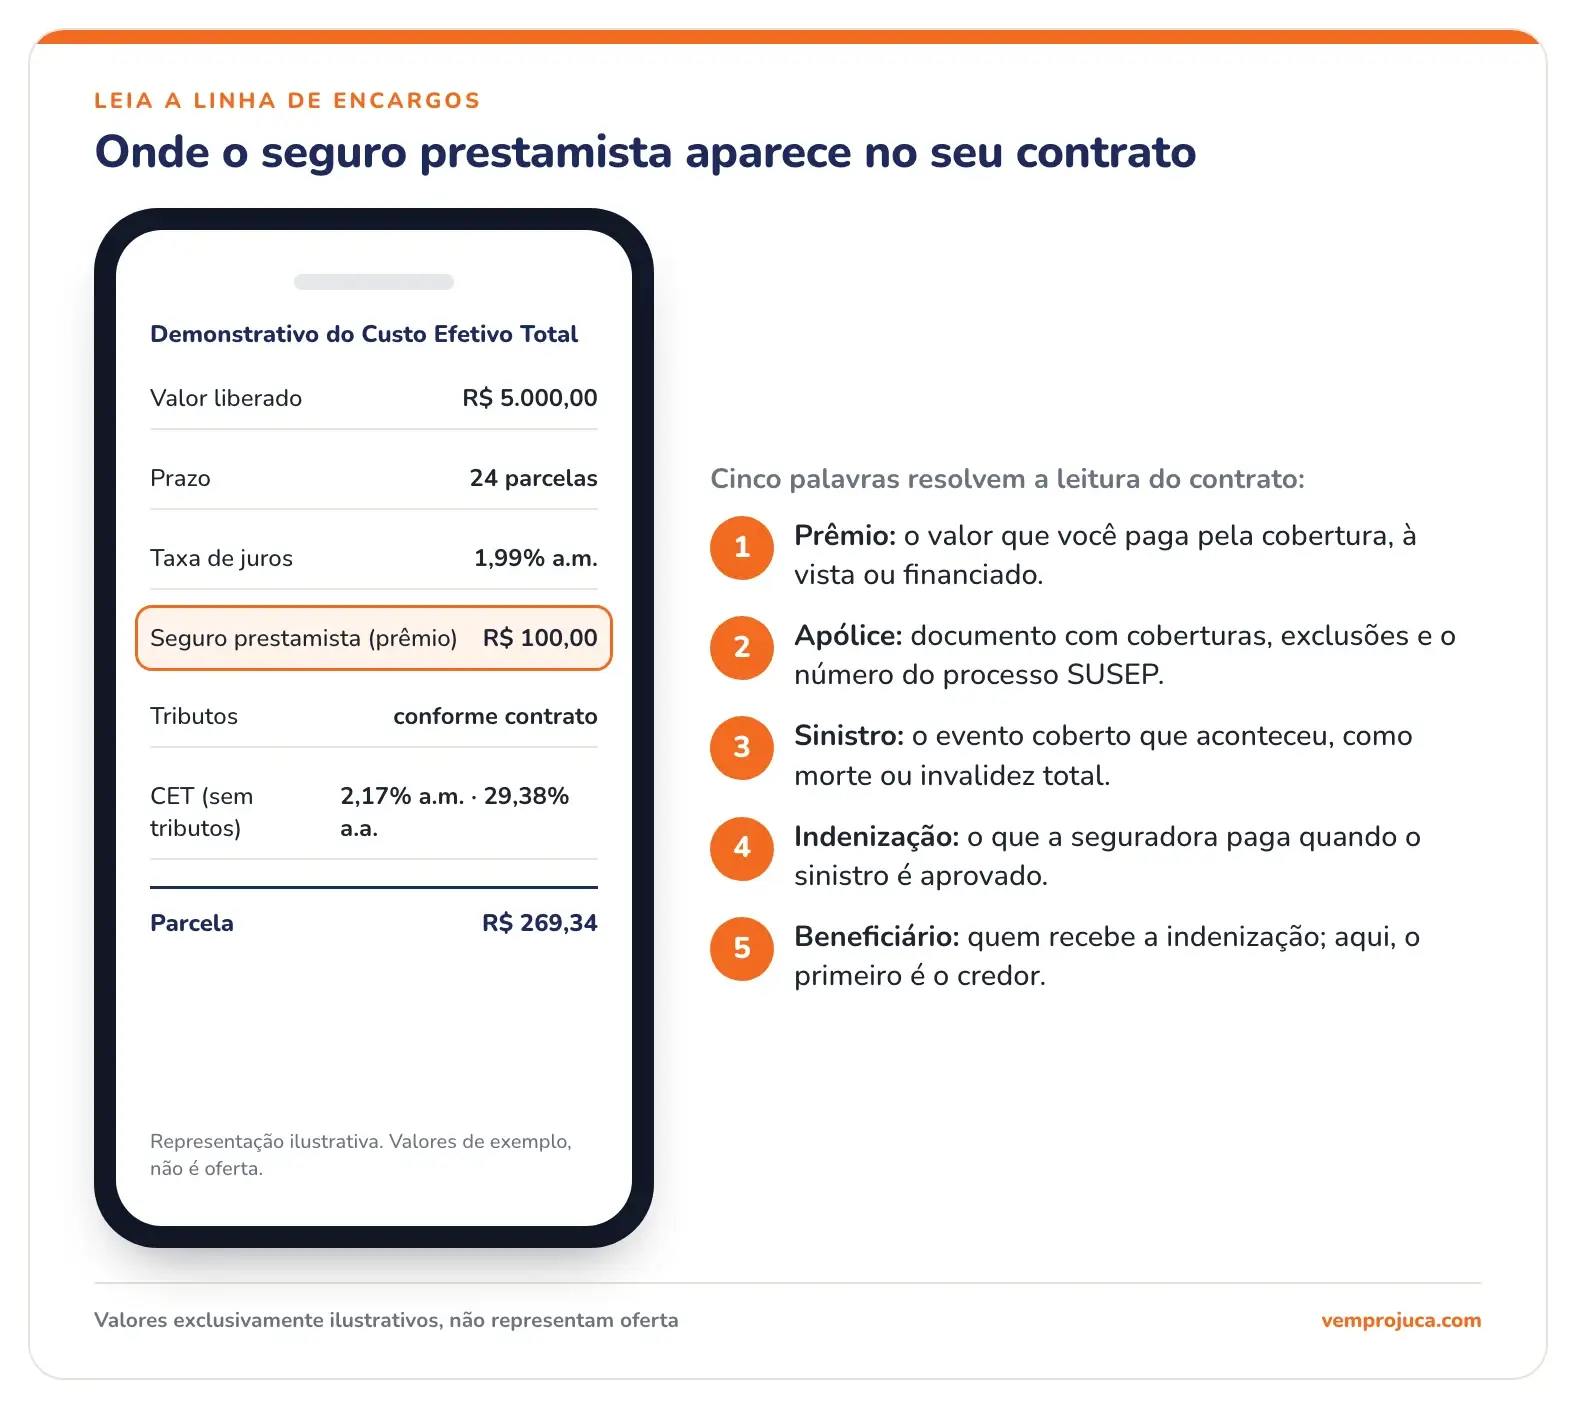
O que é o seguro prestamista e por que ele aparece na sua parcela
O seguro prestamista é um seguro vinculado a uma dívida: quando ocorre o evento coberto, a seguradora paga uma indenização que quita ou abate o saldo devedor. É por isso que ele pode somar alguns reais na parcela do seu consignado CLT.
As coberturas típicas são três: morte, invalidez permanente total por acidente e perda de renda por desemprego involuntário, esta última limitada a algumas parcelas. Quem contrata a apólice coletiva é a instituição financeira, na figura do estipulante. A proteção contra perda de renda também existe fora do contrato de crédito: o Juca oferece um seguro contra desemprego para quem é CLT, contratado à parte e sem nenhum efeito sobre a análise do consignado.
Cinco palavras resolvem a leitura do seu contrato de consignado CLT:
- Prêmio: o valor que você paga pela cobertura, à vista ou financiado.
- Apólice: documento com coberturas, exclusões e o número do processo SUSEP.
- Sinistro: o evento coberto que aconteceu, como morte ou invalidez total.
- Indenização: o que a seguradora paga quando o sinistro é aprovado.
- Beneficiário: quem recebe a indenização, e aqui o primeiro é o credor.
É obrigatório pagar seguro em empréstimo consignado?
Não é obrigatório pagar seguro em empréstimo consignado. Segundo o Ministério do Trabalho e Emprego, as instituições consignatárias só podem cobrar quatro encargos no consignado CLT (2026).
O art. 2º da Resolução CGCONSIG/MTE nº 2, de 23 de abril de 2026 lista juros, multa e mora, tributos e o seguro prestamista, este apenas quando “expressamente contratado pelo tomador”. Não há um quinto item.
Segundo a Superintendência de Seguros Privados (SUSEP), o seguro prestamista não é obrigatório (2022). Prêmio embutido sem contratação expressa é cobrança irregular, e recusar a cobertura não pode ser motivo para negar o Crédito do Trabalhador.
Há ainda um argumento que quase ninguém conta. O art. 1º, § 1º, da Resolução CGCONSIG/MTE nº 3, de 25 de junho de 2026 já prevê três garantias facultativas no consignado CLT.
São elas: até 35% das verbas rescisórias, até 100% da multa do FGTS e até 10% do saldo da conta vinculada. As duas últimas só valem no fim do contrato, como na demissão sem justa causa.
Os 10% do FGTS alcançam quem é optante do saque-rescisão. Com garantia em jogo, a tese de que sem seguro o crédito não sai fica bem mais fraca.
Seguro prestamista é venda casada?
Condicionar o crédito à contratação do seguro é prática vedada pelo art. 39, I, do Código de Defesa do Consumidor (Lei nº 8.078/1990). É a venda casada.
O Superior Tribunal de Justiça (STJ) fixou, no Tema Repetitivo nº 972, que o consumidor não pode ser compelido a contratar seguro com a instituição financeira ou com seguradora por ela indicada.
Como saber se meu empréstimo consignado tem seguro prestamista?
Para saber se o seu empréstimo consignado tem seguro prestamista, comece pelo demonstrativo do Custo Efetivo Total (CET), o preço cheio do crédito. Segundo o Banco Central do Brasil, ele deve informar em reais cada componente do fluxo de pagamentos (2020).
A regra está nos arts. 3º e 7º da Resolução CMN nº 4.881/2020, que inclui os seguros no CET e manda destacar o demonstrativo no contrato. Você pode exigir esse documento.
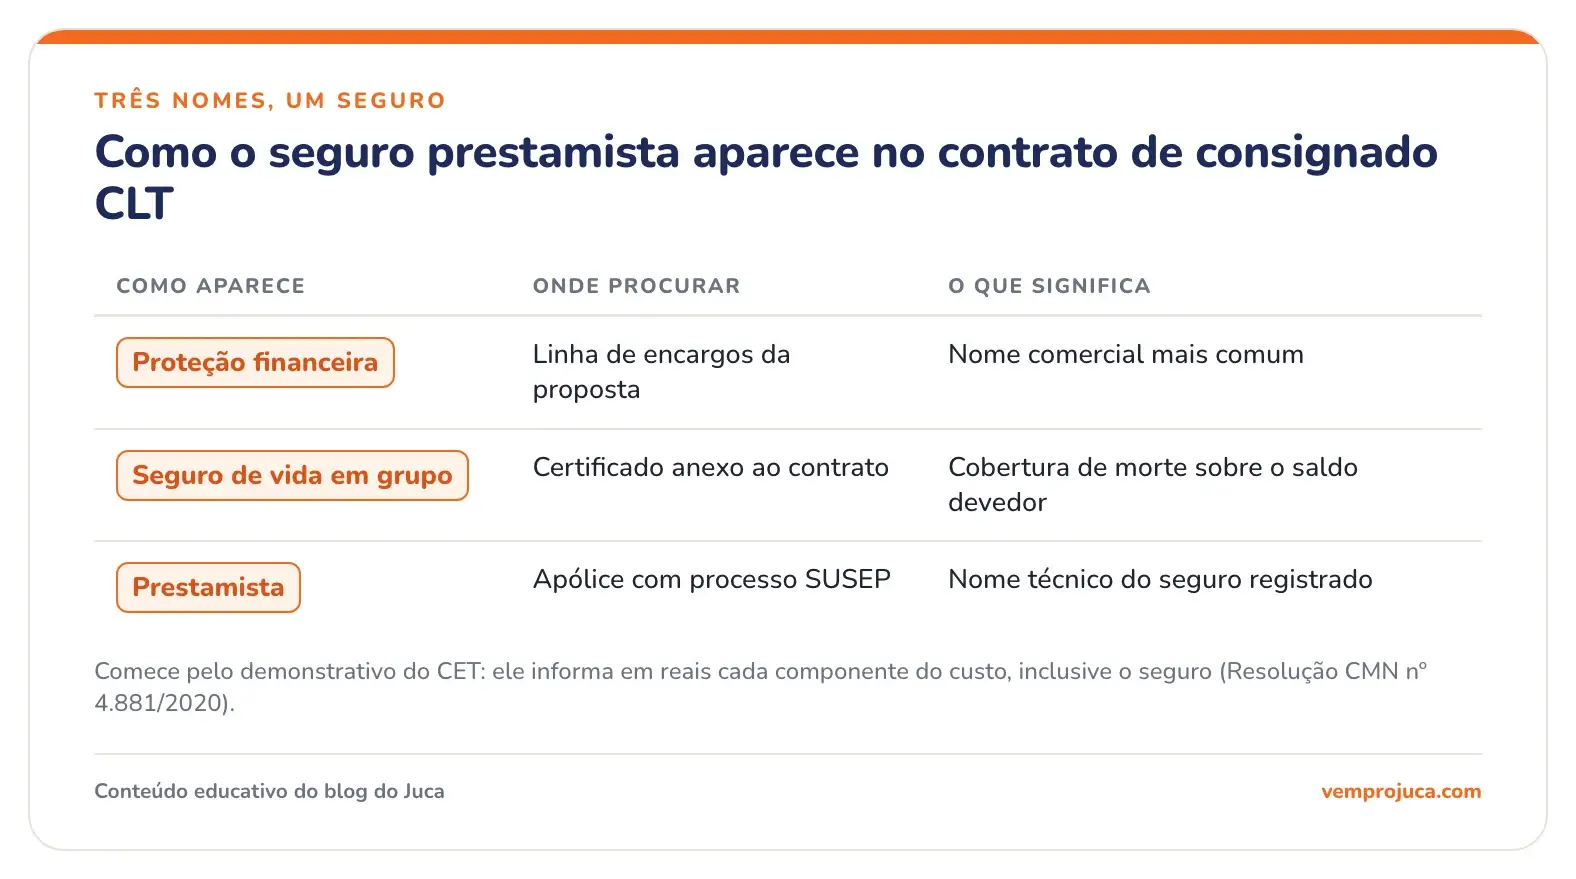
| Como aparece | Onde procurar | O que significa |
|---|---|---|
| Proteção financeira | Linha de encargos da proposta | Nome comercial mais comum |
| Seguro de vida em grupo | Certificado anexo ao contrato | Cobertura de morte sobre o saldo devedor |
| Prestamista | Apólice com processo SUSEP | Nome técnico do seguro registrado |
O segundo caminho é aritmético. O art. 3º, § 2º, da Resolução CGCONSIG/MTE nº 2/2026 diz que “a diferença entre o CET mensal e a taxa de juros mensal contemplará apenas tributos e seguro prestamista, quando houver”.
Nas operações contratadas ou averbadas pelas plataformas digitais, o art. 3º da mesma resolução limita essa diferença a 1 ponto percentual, medido sobre o CET mensal, não sobre o anual.
Exemplo ilustrativo: taxa de 1,99% ao mês com CET de 2,85% dá 0,86 ponto percentual, dentro do limite. Com CET de 3,30% dá 1,31 ponto, fora do limite e sinal de encargo não contratado.
O roteiro para achar a cobertura no seu consignado CLT tem quatro passos:
- Abra a proposta na Carteira de Trabalho Digital (CTPS Digital) e leia a linha de encargos.
- Confira no holerite se existe desconto separado, além da parcela do consignado CLT.
- Procure o número do processo SUSEP na apólice: ele só existe se houver seguro.
- Consulte suas apólices vigentes por CPF no serviço Consultar Seguros, da SUSEP.
Qual é o valor do seguro prestamista no consignado?
O valor do seguro prestamista no consignado não é único. Segundo a SUSEP, o prêmio “é calculado em função do capital segurado e da taxa do seguro”, e varia por seguradora, idade, valor e prazo. Por isso ele precisa vir discriminado em reais.
Veja o efeito numa simulação de R$ 5.000,00 em 24 parcelas, à taxa de 1,99% ao mês, teto das operações com garantia integral nos canais próprios, conforme a Resolução CGCONSIG/MTE nº 4, de 21 de julho de 2026.
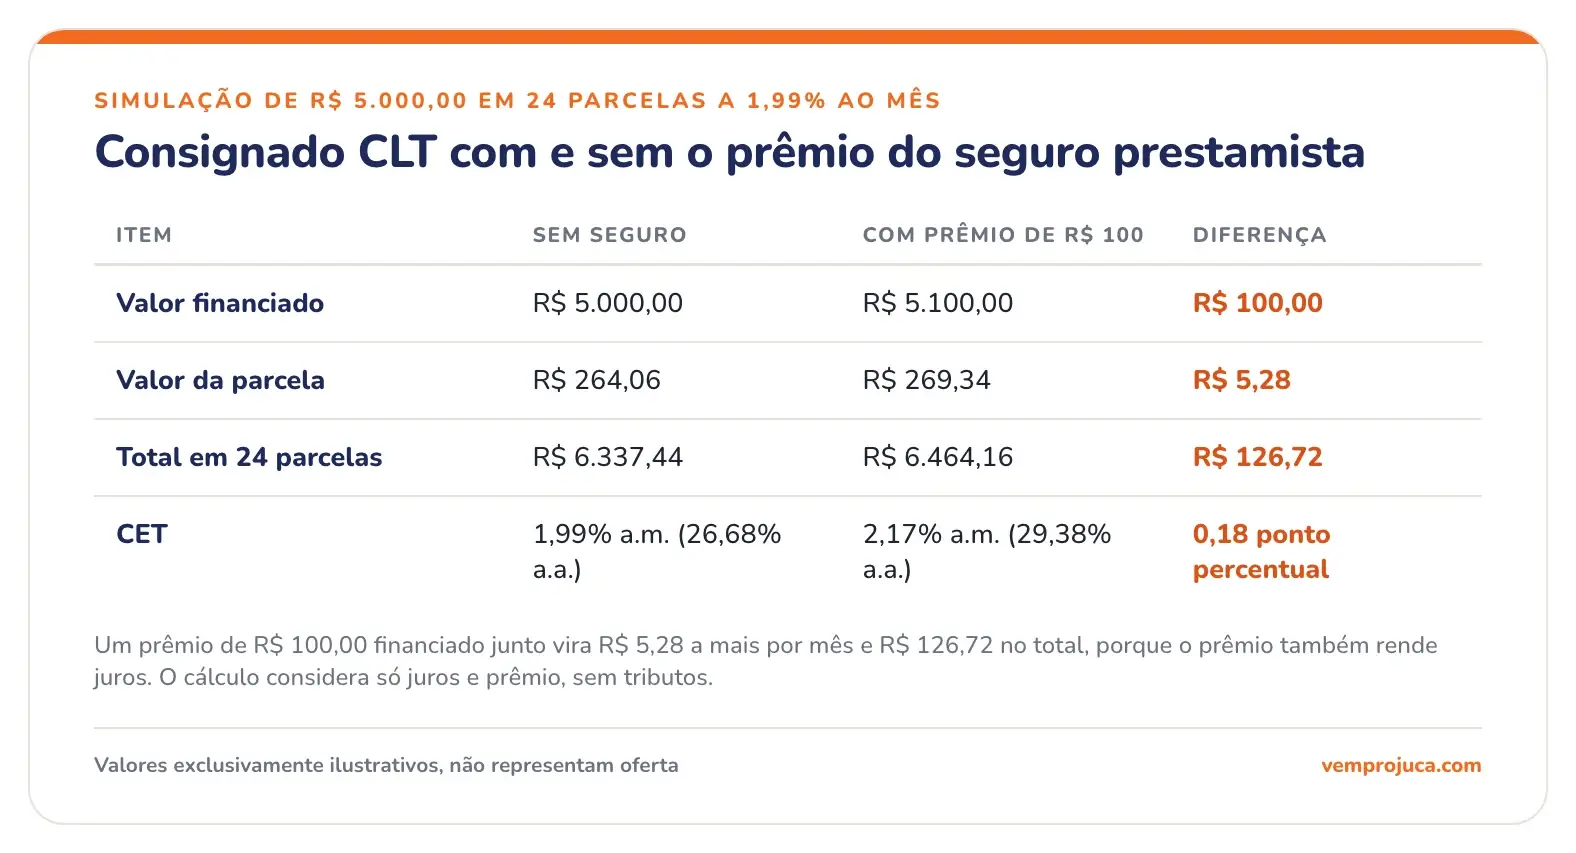
| Item | Sem seguro | Com prêmio de R$ 100 | Diferença |
|---|---|---|---|
| Valor financiado | R$ 5.000,00 | R$ 5.100,00 | R$ 100,00 |
| Valor da parcela | R$ 264,06 | R$ 269,34 | R$ 5,28 |
| Total em 24 parcelas | R$ 6.337,44 | R$ 6.464,16 | R$ 126,72 |
| CET | 1,99% a.m. (26,68% a.a.) | 2,17% a.m. (29,38% a.a.) | 0,18 ponto percentual |
Na simulação acima, um prêmio de R$ 100,00 financiado junto vira R$ 5,28 a mais por mês e R$ 126,72 no total, porque o prêmio também rende juros. São 0,18 ponto percentual de CET a mais, dentro do teto de 1 ponto.
O cálculo considera apenas juros e prêmio, sem tributos. O prêmio é uma linha do custo, e o custo inteiro se avalia na hora de comparar ofertas de crédito.
O prêmio também disputa espaço na folha de pagamento. Segundo o Ministério do Trabalho e Emprego, a parcela tem de caber na margem consignável de 35% da remuneração disponível.
Quer ver os encargos antes de decidir? Simule o Crédito do Trabalhador no Juca e leia o CET e cada encargo na tela, antes do aceite. Fazer uma simulação no Juca.
Dá para recusar o seguro no consignado CLT?
Dá para recusar o seguro prestamista antes de assinar e dá para cancelar depois. São dois momentos, com canais e resultados diferentes.
O momento de recusar é a tela de aceite da CTPS Digital, onde a proposta aparece com CET e encargos discriminados. O art. 1º, § 4º, da Resolução CGCONSIG/MTE nº 3/2026 obriga a instituição a apresentar as condições financeiras antes da contratação.
Com propostas lado a lado, você compara CET com CET e vê qual traz o encargo embutido.
Como cancelar o seguro prestamista e pedir a devolução?
O art. 81, II, da Circular SUSEP nº 667/2022 exige que o contrato permita cancelar a cobertura a qualquer tempo, mesmo antes de a dívida acabar. São quatro passos:
- Peça o cancelamento por escrito no canal oficial da instituição ou seguradora.
- Guarde o protocolo e exija por escrito o valor a restituir e o prazo.
- Confira no holerite seguinte a nova parcela, já sem o encargo.
- Persistindo a cobrança, acione SAC, ouvidoria, consumidor.gov.br, Banco Central e Procon.
A SUSEP não recebe reclamação de consumidor. A autarquia orienta registrar queixas contra empresas supervisionadas no consumidor.gov.br, como explica a página Reclamar de uma empresa supervisionada pela SUSEP: a empresa responde em até 10 dias e você tem 20 para avaliar.
Sobre a devolução, a SUSEP afirma que o prêmio pago antecipadamente referente ao período a decorrer deve ser devolvido ao segurado.
A conta usual é proporcional: num prêmio de R$ 100,00 para 24 meses, cancelado no 8º mês, restam 16 meses, ou R$ 66,67. A fórmula linear é prática de mercado, não regra escrita.
| O que você quer | Quando cabe | Onde pedir | O que exigir |
|---|---|---|---|
| Recusar | Antes do aceite | Tela da CTPS Digital | Proposta sem o encargo |
| Cancelar | A qualquer tempo | Instituição ou seguradora | Protocolo e valor da devolução |
| Acionar | Após o sinistro | Seguradora da apólice | Análise formal por escrito |
Como receber o seguro do empréstimo consignado?
Para receber o seguro do empréstimo consignado, alguém precisa comunicar o sinistro à seguradora da apólice: em caso de morte, a família ou o espólio; em caso de invalidez ou perda de renda, o próprio trabalhador CLT. A comunicação não parte do empregador nem da instituição credora.
Aprovado o sinistro, a indenização vai primeiro para a dívida e o desconto some da folha de pagamento. A Resolução CNSP nº 439/2022 define, no art. 31, § 2º, que o primeiro beneficiário é o credor.
Se a indenização superar o saldo devedor, a diferença vai ao segundo beneficiário ou ao próprio segurado. O caminho tem quatro etapas:
- Comunique o sinistro à seguradora com o número do processo SUSEP.
- Reúna a documentação básica e entregue tudo de uma vez, com protocolo.
- Peça à instituição consignatária o saldo devedor atualizado do consignado CLT.
- Havendo negativa, exija a justificativa por escrito e registre queixa no consumidor.gov.br.
A documentação básica costuma reunir:
- Certidão de óbito ou laudo médico, conforme a cobertura acionada.
- Identificação do segurado e de quem apresenta o pedido.
- Cópia do contrato e da apólice ou certificado.
- Demonstrativo do saldo devedor da instituição credora.
O art. 48 da Circular SUSEP nº 667/2022 limita o prazo de liquidação a 30 dias, contados da entrega de todos os documentos básicos.
Havendo demora indevida, os arts. 83 e 84 da Circular SUSEP nº 667/2022 mandam a seguradora arcar com os encargos de mora perante o credor.
Ter seguro não é o mesmo que receber a indenização. O art. 12 da Resolução CNSP nº 439/2022 admite carência de até metade da vigência da apólice, período sem cobertura. As exclusões vivem nas condições gerais.
Uma separação necessária: quitação por morte ou invalidez é assunto do seguro. Demissão no consignado CLT segue regra própria, com verbas rescisórias e saldo devedor.
O que acontece com o saldo devedor na demissão está explicado em consignado CLT na rescisão.
Perguntas frequentes
O banco pode recusar o empréstimo se eu não contratar o seguro?
Não pode condicionar uma coisa à outra: o art. 39, I, do Código de Defesa do Consumidor veda condicionar um serviço à contratação de outro. A instituição pode negar o consignado CLT por análise de risco ou falta de margem, nunca pela recusa do seguro.
Qual a diferença entre seguro prestamista e seguro de vida?
O prestamista existe para quitar uma dívida específica, e o primeiro beneficiário é a instituição credora. O seguro de vida tradicional é contratado por você, com capital próprio e beneficiários que você escolhe. Um protege o contrato, o outro protege a renda da família.
O que acontece com o seguro se eu quitar o empréstimo antes do prazo?
Quitada a dívida, o seguro perde o objeto e a cobrança do prêmio deve sumir do holerite. A SUSEP orienta devolver ao segurado o prêmio pago antecipadamente pelo período a decorrer. Peça o cálculo por escrito no mesmo pedido de quitação.
Existe prazo de carência no seguro prestamista?
Pode existir, e varia por apólice. A Resolução CNSP nº 439/2022 limita a carência a metade do prazo de vigência e a dispensa em sinistro por acidente pessoal, salvo suicídio. Sem cobertura durante a carência, veja o prazo antes de contratar o consignado CLT.
Se você quer contratar sabendo o que está pagando: no Juca a simulação é sem compromisso e a contratação é 100% online, com o CET e os encargos discriminados na proposta. Conhecer o Crédito do Trabalhador no Juca. E, se você sair da empresa com o contrato em andamento, veja o que acontece com a parcela no consignado CLT na rescisão.
Este conteúdo é educacional e informativo. Não é oferta de crédito, não é oferta de seguro e não constitui consultoria financeira ou jurídica individualizada.
Condições, taxas, coberturas e prazos variam conforme a instituição, a seguradora e a análise de crédito de cada operação.
O Juca atua como correspondente bancário de Instituições Financeiras parceiras, que são as originadoras do crédito.
São elas: BMP SOCIEDADE DE CREDITO DIRETO S.A. (CNPJ 34.337.707/0001-00); Money Plus Sociedade de Crédito ao Microempreendedor (CNPJ 11.581.339/0001-45); UY3 Sociedade de Crédito Direto S.A., UY3 SCD S/A (CNPJ 39.587.424/0001-30); e Celcoin Sociedade de Crédito Direto S.A., antiga Via Capital SCD (CNPJ 48.632.754/0001-90).
Declaração de interesse: as ofertas apresentadas no leilão do Juca não incluem seguro prestamista. O seguro de perda de renda do Juca é um produto separado e opcional, e não entra na análise do crédito.
Fontes:
- Ministério do Trabalho e Emprego: Resolução CGCONSIG/MTE nº 2, de 23 de abril de 2026
- Ministério do Trabalho e Emprego: Resolução CGCONSIG/MTE nº 3, de 25 de junho de 2026
- Ministério do Trabalho e Emprego: Resolução CGCONSIG/MTE nº 4, de 21 de julho de 2026
- Ministério do Trabalho e Emprego: Crédito do Trabalhador
- Superintendência de Seguros Privados: Seguro prestamista
- Superintendência de Seguros Privados: Circular SUSEP nº 667, de 2022
- Conselho Nacional de Seguros Privados: Resolução CNSP nº 439, de 2022
- Superintendência de Seguros Privados: Reclamar de uma empresa supervisionada
- Banco Central do Brasil: Resolução CMN nº 4.881, de 2020
- Superior Tribunal de Justiça: Tema Repetitivo nº 972
- Presidência da República: Lei nº 8.078/1990, Código de Defesa do Consumidor
- Governo Federal: Consultar Seguros, Sistema de Registro de Operações da SUSEP
Sobre o autor: Tom Cerginer é cofundador do Juca e editor-chefe do blog. Engenheiro de Produção pela UFRJ e Correspondente Bancário certificado pela Febraban (FBB100, Correspondente Bancário Completo), acumula 4 anos de experiência em produtos de crédito para trabalhadores CLT e informais. Revisão técnica: Tom Cerginer, Correspondente Bancário Febraban (FBB100).